生成AIの活用は、個人の業務効率化から、売上拡大・収益構造の改善・固定費削減につながる経営変革の段階へ移りつつあります。成果を生み出すには、ビジネス・データ・テクノロジー・ピープル・ガバナンスの5領域を一体で捉え、構想から定着までを計画的に進めることが重要です。本稿では、経営者が確認すべき3つの視点と、成果につなげる5つのステップを解説します。

Filter insights by:
注目記事
繰越欠損金は将来の課税所得を減らし税負担を圧縮できるため、M&Aの企業価値評価やストラクチャー設計において重要な意味を持ちます。しかし、欠損金取得目的の租税回避を防ぐため、法人税法57条の2により「欠損等法人の欠損金の繰越しの不適用」規定が設けられています。本稿ではこの基本概要に加え、買収対象グループに資産管理会社が含まれる場合の実務上の留意点と具体的対処法を事例とともに解説します。
適格請求書発行事業者以外の事業者からの課税仕入れに適用される経過措置について、2026年10月1日から仕入税額の控除割合が80%から70%に引き下げられました。本稿では、今回の引き下げに伴う実務上の留意点について整理します。
新着記事
2026年1月、金融審議会「サステナビリティ情報の開示と保証のあり方に関するワーキング・グループ(WG)」より、最新の報告書が公表されました。サステナビリティ開示・保証制度は東京証券取引所プライム市場上場企業を主な対象としていますが 、開示にあたってはバリューチェーン全体のリスクや機会を評価することが重要視されています。そのため、開示が義務化されるプライム市場上場企業だけでなく、それらの企業と取引のある企業に対しても、温室効果ガス(GHG)排出量(Scope 3)をはじめとする情報の提供が求められる可能性があります。
不確実性が増す現代の経済社会において、適切に構築された財務モデルは経営上の意思決定において重要な役割を果たすものとなり得ます。しかし、「適切に」財務モデルを構築するためには、モデルを作成した人以外の誰もが操作しやすく、理解しやすいものとなるよう基本的な“お作法”を守る必要があると筆者は考えています。本稿では、財務モデルの果たす役割・目的をお伝えするとともに、財務モデルが備えるべき基本ルールについて概説します。
2026年度の税制改正大綱が公表され、個人に関わる主な改正として高額所得者課税・相続税評価・暗号資産課税の見直しが示されました。本稿では、これらの改正内容を分かりやすく整理します。
昨年(2025年)発足した米トランプ政権の輸入関税引き上げの影響で、世界経済の行方に懸念が示されました。一方、日本では新年早々の高市新政権による衆議院解散で、今後の政治経済の動向に関心が寄せられています。丙午の今年は「火のエネルギーが強く」社会変化が大きい年とされますが、果たして現状打破の年になるのか、エコノミストの鈴木明彦氏に解説して頂きます。
2025年12月19日、与党から2026年度(令和8年度)税制改正大綱(以下「改正大綱」)が公表されました。 改正大綱には、「経済あっての財政」という基本方針のもと、「物価高」への対応および「強い経済」の実現に向けた成長投資を柱として、多岐にわたる税制改正項目が盛り込まれています。
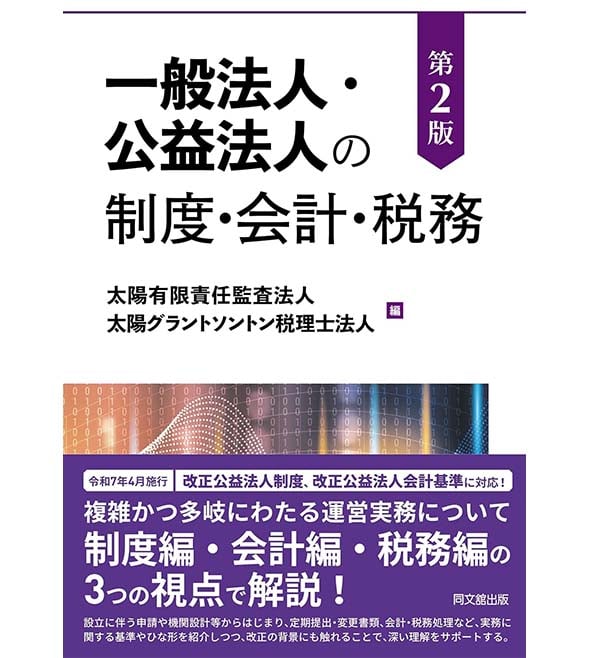
書籍『一般法人・公益法人の制度・会計・税務(第2版)』(太陽有限責任監査法人、太陽グラントソントン税理士法人 編)が、同文館出版株式会社より発刊されました。
急速なデジタル化やAIの進展により、企業と個人に求められるスキルは大きく変化しています。社会構造の変化とリスキリングの重要性の高まりを背景に、2025年10月から厚生労働省によるリスキリングを後押しする新制度「教育訓練休暇給付金」が開始されました。本稿では、制度の概要と実務上のポイントを整理します。
見られているのは、配信画面の中だけではありません。 中国では、「インターネット・プラットフォーム企業に係る税務関連情報報告規定」の施行以降、インフルエンサー(いわゆる「網紅」)に対する税務執行が新たな段階に入っています。特に2026年に入ってから公表された一連の処罰事例は、制度が実際に機能し始めたことを明確に示しています。
「財政部 税務総局公告2025年第16号」広告費、宣伝費の損金算入に関する財政部 税務総局の公告 「財政部 税務総局公告2025年第15号」 保険契約会計基準の移行に係る企業所得税の取扱いに関する財政部、税務総局の公告 「中華人民共和国主席令第六十七号」中華人民共和国対外貿易法
A new Defense Special Corporate Tax has been introduced in Japan pursuant to tax reform legislation enacted on March 31, 2025. As a consequence of this legislative change, Japan’s statutory effective tax rate will be revised.
2020年4月1日以後開始事業年度から、連結納税制度はグループ通算制度へ移行しました。加入時期の特例が見直され、加入日を翌会計期間初日とすることが可能となり、加入を遅らせる期間は最大1年に延長されています。加入時期の特例を適用した場合、完全支配関係発生日と加入日が乖離するケースも生じ得ます。本稿では、制度変更に伴う取扱いの違いを踏まえ、実務上留意すべき事項を整理します。
2025年9月12日、リヒテンシュタイン財団を通じて外国法人の株式を保有するとみられる場合にCFC税制の適用を認めることとする判決が東京地裁にて出ました。こちらの判決については一般メディアでも報道されており 、外国の事業体を通じたタックスプランニングに対する影響が注目されるところです。
中国は現在、“十五五”計画(第15次5ヵ年計画)に基づき、産業の高度化と国家経済の安全保障を中心とした新たな成長戦略を推進しています。これに伴い、本土企業によるM&Aの活発化や先端製造業への投資拡大が進んでおり、日本企業にとっても重要な参考材料となる動きが見られます。
2026年度の税制改正大綱が公表され、法人に関わる税制について設備投資・研究開発・賃上げに関する制度の見直しが示されました。本稿では、法人に関連する主な改正内容を分かりやすく整理します。
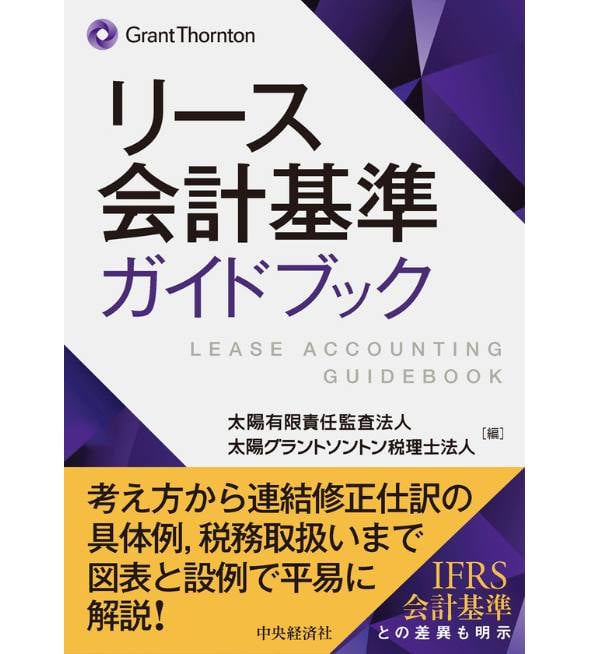
2025年4月1日以降開始事業年度から新リース会計基準の早期適用が始まりました。税法も会計基準の早期適用開始に合わせて改正が行われています。リース税制の主な改正内容や会計基準との相違点、実務で特に注意したいポイントを解説します。