

ビジネス税務
貸付用不動産に係る相続税評価の見直し
2027年1月1日より貸付用不動産に係る相続税の評価方法が変更される予定です。不動産が相続財産の大きな割合を占める場合も多いため、改正内容の把握が重要となります。本稿では、現行・改正後の評価方法の相違点を解説します。
2025/10/01 読了時間 2 分
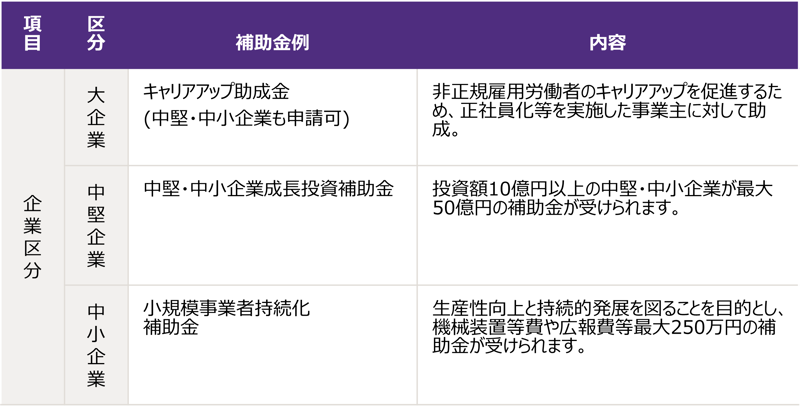
改正産業競争力強化法において、「中堅企業」が新たに定義されました。大企業、中堅企業、中小企業の企業区分ごとに適用できる優遇税制や補助金制度が異なります。
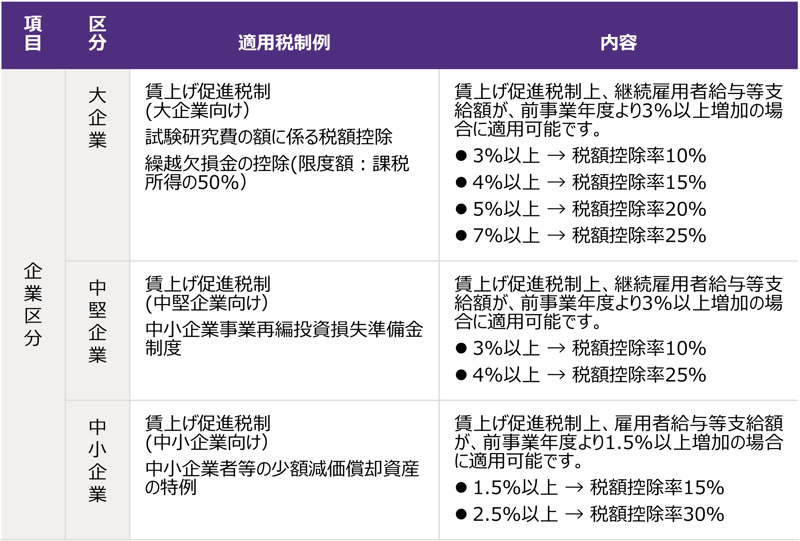
大企業とは資本金1億円超かつ常時使用する従業員数が2,000人超、中堅企業とは常時使用する従業員数が2,000人以下、中小企業とは資本金1億円以下かつ常時使用する従業員数が2,000人以下の企業をいいます。
※ 各数値は期末日時点です。また、補助金の種類によって、企業区分が相違することがあります。
2027年1月1日より貸付用不動産に係る相続税の評価方法が変更される予定です。不動産が相続財産の大きな割合を占める場合も多いため、改正内容の把握が重要となります。本稿では、現行・改正後の評価方法の相違点を解説します。
適格請求書発行事業者以外の事業者からの課税仕入れに適用される経過措置について、2026年10月1日から仕入税額の控除割合が80%から70%に引き下げられました。本稿では、今回の引き下げに伴う実務上の留意点について整理します。
円安は個人が保有する資産の税務にも影響を与えています。例えば円安の影響でドルを保有している個人がドルをユーロに変更したときや、ドルで外国株を購入したときは円に戻さない場合であっても為替差益に注意が必要です。その他にも円安が個人の税務に与える様々な影響を整理し、その留意点をまとめます。
令和8年度税制改正では、外国子会社合算税制が見直されました。海外子会社の清算時に過剰課税を防ぐ清算特例の創設や、期末総資産ゼロ時のペーパー・カンパニー特例の判定不要化など実務負担を軽減する一方、意図的な租税回避を防ぐため累進税率の特例が厳格化され、2026年4月以後開始年度から適用されます。
適格請求書発行事業者以外の事業者からの課税仕入れに適用される経過措置について、2026年10月1日から仕入税額の控除割合が80%から70%に引き下げられました。本稿では、今回の引き下げに伴う実務上の留意点について整理します。
日本での事業展開に関心をお持ちの皆さまに向けた英文ガイド「Doing Business in Japan」。事業形態、会計・税務、社会保険、雇用に関する制度などの基礎情報を解説。
経済産業省がストック・オプションなどの株式報酬の活用を奨励する一方で、会計検査院はストック・オプションに関する課税漏れの可能性を指摘する報告書を昨年10月に公表しました。これを受け、国税当局は、申告漏れの把握や税務調査を強化する方針を示しており、企業には適切な対応が求められています。
2025年のIPO市場は、新規上場会社数が110社と、前年の134社から減少しました。特にグロース市場では上場維持基準の見直しの影響もあり、上場数が大きく減少しています。一方で、TOKYO PRO Marketは引き続き高水準を維持しており、市場ごとに動向の違いが見られます。また、2026年は3月末時点で18社の上場が予定されており、今後の動向にも注目が集まります。
ニデックの牧野フライス製作所に対するTOBにおいて、証券会社の取締役が金融商品取引法違反容疑で逮捕されました。インサイダー取引規制に抵触するおそれは、身近なところに潜んでいます。本稿では規制の概要と注意点を整理します。