海外子会社税務ガバナンス~諸外国における繰越欠損金~
多国籍企業グループが直面するグローバル税務コンプライアンスに対応するためには、本社主導による税務ガバナンスの構築が強く求められます。海外子会社税務ガバナンスを推し進める上では、各国の基本税制の理解はその一歩となります。本稿では、日系企業の進出先となるケースの多い諸外国を中心に、タックスプランニングや実効税率(ETR)管理において重要な「諸外国の繰越欠損金の原則的な取り扱い」について整理します。
2026/11/10 読了時間 4 分
外国子会社合算税制は、軽課税国等に所在する一定の外国関係会社の所得を日本の親会社の所得に合算して課税することで、クロスボーダーの租税回避を防止し適正な課税を確保する制度です。
しかしながら、租税回避を目的としない正常な事業活動や、事業撤退に伴う海外子会社の解散・清算プロセスにおいても、形式的な指標に基づいて合算課税が適用される課題が指摘されていました。
これに対し、産業界からは過度な事務負担や予見可能性の低い税負担の軽減を求める要望が出されていました。
令和8年度税制改正では、こうした実務上の不都合を解消し、日本企業の正常な海外事業の再編・撤退を支援するための緩和措置が講じられた一方で、特例規定を悪用した租税回避を防止するための厳格化措置が同時に整備されました。
本稿では、同改正の内容について解説します。
なお、本改正は、外国関係会社の2026年4月1日以後に開始する事業年度から適用されます。
海外子会社を解散・清算する局面では、親会社による債務免除に伴う受贈益等が生じるケースが多く見られます。
従来、清算の過程で事業活動を縮小し実体を失うとペーパー・カンパニー等と判定され、会社全体が合算課税の対象となってしまうリスクがありました。
また、事業縮小に伴い総資産額・人件費の額・減価償却累計額などの実質指標が著しく減少すると、異常所得の計算上控除可能な金額が著しく減少し、結果として意図せぬ異常所得が算出されて部分合算課税が適用されるケースが存在していました。
これらの課税リスクと申告事務の負担を軽減するため、新たに清算特例が創設されました。
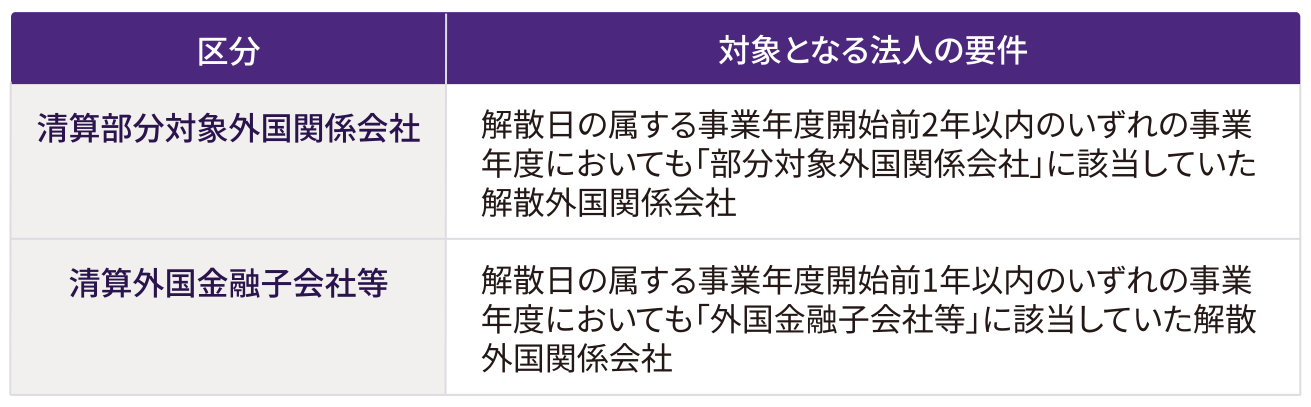
解散した外国関係会社は、特例清算事業年度(※)において、引き続き「部分対象外国関係会社」または「外国金融子会社等」とみなされます。
これにより、清算の過程で実体を失っても直ちにペーパー・カンパニーとして会社単位で合算課税される事態を回避できます。
解散により最初に部分対象外国関係会社等に該当しなくなった事業年度終了の日から、原則として3年を経過した日までの期間内の日を含む事業年度を指します。ただし、残余財産が3年未満で確定した場合は残余財産の確定日までとなります(現地の法令や慣行などやむを得ない理由により清算が長期化する場合は、残余財産の確定日または5年を経過する日のいずれか早い日まで延長されます)。
部分合算課税の異常所得は、所得から所得控除額(総資産額・人件費の額・減価償却累計額を用いて計算した金額)を差し引いて算定されます。
従来は清算に伴う資産や人員の減少により控除額が減り、課税リスクが高まっていました。
今回の改正により、清算中の減少した数値ではなく、解散直前の事業年度の総資産額・人件費の額・減価償却累計額を用いて所得控除を計算できることとなりました。
解散した金融子会社は特例により引き続き「外国金融子会社等」とみなされるため、金融所得の非課税扱いは維持されますが、一般事業会社とは異なり異常な水準にある資本(異常資本)に係る所得の合算課税リスクが生じ得ます。
しかし、改正前の制度と同様の取り扱いを維持する観点から、特例清算事業年度における当該異常資本に係る所得の金額の計算自体が不要とされました。
国税当局の職員は、内国法人に対して本特例の対象要件を満たすことを証明する書類等の提示または提出を求めることができます。
指定された期限までに適切な書類の提示または提出がなされない場合、当該外国関係会社および該当事業年度は本特例の対象外であると推定されます。
事業に必要な固定施設がなく、管理支配を自ら行っていない外国関係会社は、原則としてペーパー・カンパニーとして会社単位で合算課税されます。
ただし、租税回避リスクが低い一定の持株会社等についてはペーパー・カンパニー特例により合算対象から除外される仕組みとなっています。
この特例の適用を受けるためには、特定資産(外国子会社の株式や一定の不動産など)が総資産の95%超を占めること(資産割合要件)を満たす必要があります。
しかし、事業からの撤退等の理由で期中にすべての資産を売却し、期末の貸借対照表上の総資産額がゼロになった場合、この資産割合要件を満たせず、結果的に特例から外れて合算課税されてしまうという実務上の問題がありました。
今回の改正により、期末の貸借対照表上の総資産額がゼロである場合には、その事業年度における資産割合要件の判定は不要とされました。
これにより、総資産額がゼロとなった年度であっても、資産割合要件以外の要件のすべてを満たす場合(収入の金額がない場合も含みます)には、引き続きペーパー・カンパニー特例が適用され、合算対象から除外されることとなりました。
外国子会社合算税制の適用が免除されるか否かの基準(租税負担割合が20%以上または27%以上)の計算において、所在地国が所得金額に応じて法人税率が高くなる累進課税制度を採用している場合、最も高い税率を用いて租税負担割合を計算できるという特例が設けられています。
しかし近年、この特例を悪用し、同国の経済規模では適用が想定し難い極めて高額な所得区分に対してのみ最高税率(27%以上)を設定した特殊な累進課税制度を意図的に導入する国・地域が把握されました。
これにより、経済活動実態が伴わない企業が外国子会社合算税制を回避しようとする租税回避事例が問題視されていました。
今回の改正では、こうした意図的な租税回避を防ぐため、最高税率の適用が通常見込まれない場合や最高税率が適用される所得区分が少額に限定されている場合、あるいは補助金や税額控除等により実質的な税負担が著しく低い場合など、累進税率の特例を適用することが著しく不適当であると認められる場合には本特例を適用できないこととされました。
実務上の具体的な留意事項については、措置法通達66の6-27において定められており、最高税率が適用される所得区分がその国の経済規模や実務に照らして妥当か、あるいは最高税率が乗じられる金額が極めて限定的でないかなどを判定することが求められます。
本特例が適用不可となった場合には、原則通り実際に課される外国法人税の額に基づいて租税負担割合を計算することになります。
経団連の「令和9年度税制改正に関する提言」では、グローバル・ミニマム課税との二重負担解消に向け、外国子会社合算税制の抜本的見直しが強く要望されています。
提言には租税負担割合による適用免除税率の15%への引き下げや、第2の柱対象企業に係る外国子会社合算税制の適用除外などが盛り込まれています。今後の税制改正議論の動向には引き続き注視が必要です。
多国籍企業グループが直面するグローバル税務コンプライアンスに対応するためには、本社主導による税務ガバナンスの構築が強く求められます。海外子会社税務ガバナンスを推し進める上では、各国の基本税制の理解はその一歩となります。本稿では、日系企業の進出先となるケースの多い諸外国を中心に、タックスプランニングや実効税率(ETR)管理において重要な「諸外国の繰越欠損金の原則的な取り扱い」について整理します。
令和8年度税制改正により新設された、関連者間取引に係る書類の整理保存の特例(法人税法施行規則第59条の2)では、すべての青色申告法人に対し、対価の設定方法等を補完する書類の保存が義務付けられます。本稿では、未対応時の青色申告取消リスクに備えるため、主な改正点を整理するとともに、国税庁の事務運営指針に基づく具体的な実務対応を簡潔に解説します。
令和8年1月、グローバル・ミニマム課税について、独自の代替最低税やCFC税制といった最低課税制度を有する米国等の制度との不調和を解消し、双方を共存させるための国際合意(共存システム:Side-by-Side system: SbS)が成立しました。これに対応する新たな適用免除基準が我が国の税制においても措置され、内国法人の令和8年1月1日以後に開始する対象会計年度について適用されます。
適格請求書発行事業者以外の事業者からの課税仕入れに適用される経過措置について、2026年10月1日から仕入税額の控除割合が80%から70%に引き下げられました。本稿では、今回の引き下げに伴う実務上の留意点について整理します。
日本での事業展開に関心をお持ちの皆さまに向けた英文ガイド「Doing Business in Japan」。事業形態、会計・税務、社会保険、雇用に関する制度などの基礎情報を解説。
Under Japan’s consumption tax rules, input tax credits for "adjustable fixed assets" are credited upon acquisition. However, if the use of assets changes within three years, an adjustment is required.