令和8年度税制改正により、法人税法施行規則第59条の2(関連者間取引に係る書類の整理保存の特例)が創設され、2026年4月1日以後に開始する事業年度から、すべての青色申告法人を対象とする新たな書類の備付け・保存義務が施行されました。
本制度は、契約書や請求書などの書類に法令上求められる対価の算定根拠や計算方法等がない場合に、その不足する事項を補完する「特定事項記載書類(規則第59条の2第1項)」を確定申告書の提出期限までに作成・保存することを求めるものです。当該書類を期限までに保存できなかった場合、青色申告の承認取消しの対象となり得ますので注意が必要です。
国税庁は、本特例の運用に当たっての解釈や基本的な取扱いを示す「関連者間取引に係る書類の整理保存の特例の運用に当たっての基本的な考え方及び取扱いについて(事務運営指針)」を公表しており、実務上は同指針に沿った対応が求められます。
法人税法施行規則第59条の2における保存対象書類
本特例に基づき、確定申告書の提出期限までに作成または受領し、法令に規定する起算日から7年間、納税地または国内の事務所等の所在地に保存すべき資料は、大きく以下の2種類に分類されます。
- 取引の事実を証明する取引書類:注文書、契約書、送り状、領収書、見積書等
- 特定事項記載書類:上記書類に法令が定める特定事項の記載がない場合に、これを補完する書類
※ 電子データで取得・作成する場合は、電子帳簿保存法の要件に準拠して保存する必要があります(規則第59条の2第2項)。
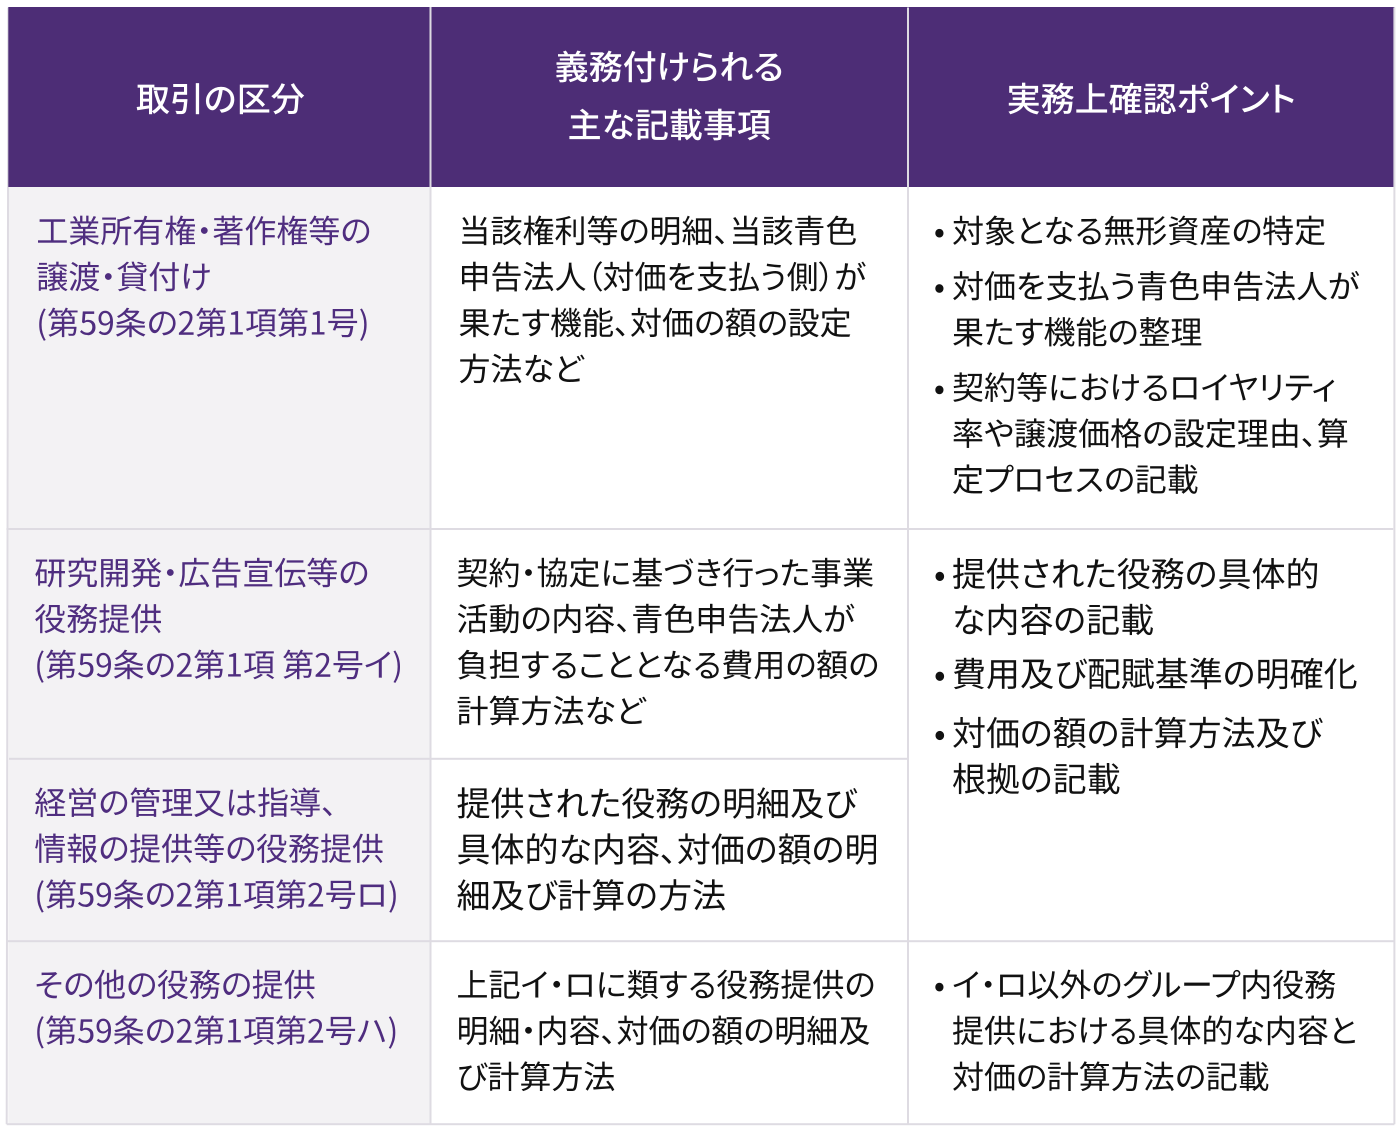
取引区分別の記載事項と確認のポイント
本特例は国内外の50%以上の出資関係や実質的支配関係等(規則第59条の2第3項)を有するグループ会社間の取引がすべて対象となります。
![取引区分別の記載事項と確認のポイント]()
書類未備付けに伴うペナルティと「青色申告承認取消し」のリスク
確定申告書の提出期限までに特定事項記載書類等を適切に作成・保存していない場合、帳簿書類の不備・備付け義務違反とみなされ、法人税法第127条に基づく青色申告の承認取消し処分の対象となるリスクがあります。青色申告の承認が取り消された場合、欠損金の繰越控除や各種税額控除などの税務上の優遇措置が受けられなくなるほか、帳簿書類の不備を理由とした推計課税の適用につながる懸念が生じます。
ただし、特定事項記載書類の保存は、取引対価の損金算入の要件とされているものではなく、書類の不備がただちに全額の損金不算入に直結するわけではありませんが(事務運営指針2)、青色申告取消処分を回避するため、期限内の書類備付けは計画的に進める必要があります。
企業が直面する実務的課題と推奨される対応策
本特例への対応にあたり、国税庁の事務運営指針を活用し実務を効率化することが推奨されます。
1. ローカルファイル(LF)との重複事務を排除する
国外関連取引についてすでに移転価格のLFを整備している場合、その中に対価の計算方法等が記載されていれば、本特例の書類を別個に作成する必要はありません(事務運営指針3(1)注1)。既存のLFの記載内容を点検し、重複する作成手間を削減します。
2. 親会社の一元管理データを活用し、自社での保存コストを抑える
すべての詳細データを日本法人に常時保存しておく必要はありません。ロイヤリティ率やコスト配賦の計算データを海外本社等が一括管理している場合、税務調査時に遅滞なく入手・提示できるようにしておけば、国内に保存しているものとみなされます(事務運営指針4(1))。
お見逃しなく!
本特例の対応にあたっては、以下の3つのポイントを確実にチェックしましょう。
- 取引の網羅的把握:資本関係が50%以上のグループ企業間の取引を漏れなく洗い出せているか。
- 計算方法と支払実績の一貫性:契約書や特定事項記載書類に定めた対価の計算方法と、実際の請求額・支払額が一致しているか。
- 第三者を介した取引の確認:非関連者を経由した取引であっても、実質的に関連者間で条件が決定されているものは本特例の対象(みなし規定)となるため見落としがないか。