近年、株式公開買付(TOB)による上場企業の買収・非公開化が増えています。一般的には、買手がTOBで3分の2超の株式を確保した後、株式併合等により、TOBに応募しなかった少数株主をスクイーズアウト(強制排除)し、100%子会社化・非上場化します。一方、親会社やオーナー家の資産管理会社など大口の法人株主がいる場合、その株主をTOB・スクイーズアウトの対象とせず、別途その株主から自己株式を取得するケースも見られます。本稿では、このストラクチャーの税務上の取扱いを解説します。
Filter insights by:
Showing 16 of 237 content results
繰越欠損金は将来の課税所得を減らし税負担を圧縮できるため、M&Aの企業価値評価やストラクチャー設計において重要な意味を持ちます。しかし、欠損金取得目的の租税回避を防ぐため、法人税法57条の2により「欠損等法人の欠損金の繰越しの不適用」規定が設けられています。本稿ではこの基本概要に加え、買収対象グループに資産管理会社が含まれる場合の実務上の留意点と具体的対処法を事例とともに解説します。
適格請求書発行事業者以外の事業者からの課税仕入れに適用される経過措置について、2026年10月1日から仕入税額の控除割合が80%から70%に引き下げられました。本稿では、今回の引き下げに伴う実務上の留意点について整理します。
日本での事業展開に関心をお持ちの皆さまに向けた英文ガイド「Doing Business in Japan」。事業形態、会計・税務、社会保険、雇用に関する制度などの基礎情報を解説。
Under Japan’s consumption tax rules, input tax credits for "adjustable fixed assets" are credited upon acquisition. However, if the use of assets changes within three years, an adjustment is required.
多国籍企業グループが直面するグローバル税務コンプライアンスに対応するためには、本社主導による税務ガバナンスの構築が強く求められます。海外子会社税務ガバナンスを推し進める上では、各国の基本税制の理解はその一歩となります。本稿では、日系企業の進出先となるケースの多い諸外国を中心に、タックスプランニングや実効税率(ETR)管理において重要な「諸外国の繰越欠損金の原則的な取り扱い」について整理します。
FY2026 JCT Reform Update: Extended 8-Year Transitional Deduction Schedule and Reduced JPY 100M Cap for Non-Registered Supplier Purchases
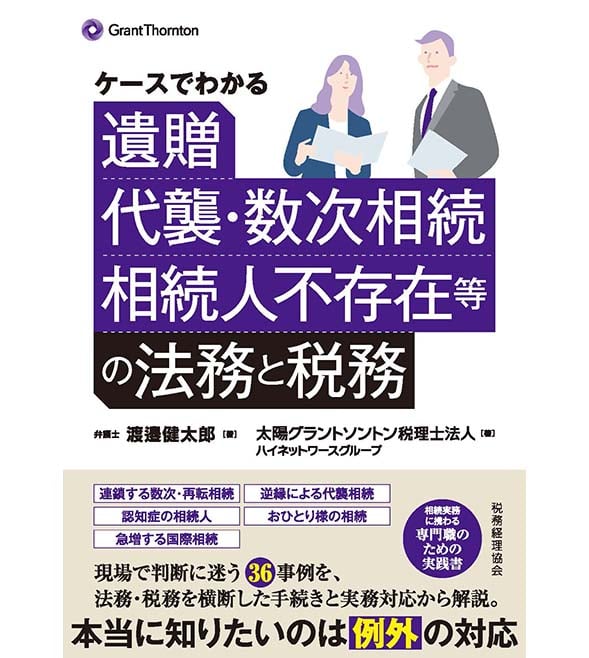
書籍『ケースでわかる 遺贈、代襲・数次相続、相続人不存在等の法務と税務』(弁護士・渡邉健太郎、太陽グラントソントン税理士法人ハイネットワースグループ著)が株式会社税務経理協会より発刊されます。ケース別で自分と似た悩みを見つけやすい。判断に迷う「イレギュラー」な36の相続事例を、法務・税務を横断して実務対応まで解説。
円安は個人が保有する資産の税務にも影響を与えています。例えば円安の影響でドルを保有している個人がドルをユーロに変更したときや、ドルで外国株を購入したときは円に戻さない場合であっても為替差益に注意が必要です。その他にも円安が個人の税務に与える様々な影響を整理し、その留意点をまとめます。
令和8年度税制改正により新設された、関連者間取引に係る書類の整理保存の特例(法人税法施行規則第59条の2)では、すべての青色申告法人に対し、対価の設定方法等を補完する書類の保存が義務付けられます。本稿では、未対応時の青色申告取消リスクに備えるため、主な改正点を整理するとともに、国税庁の事務運営指針に基づく具体的な実務対応を簡潔に解説します。
令和8年度税制改正で創設された「大胆な設備投資減税」について、設備投資を通じた節税と企業成長を両立させる税制活用のポイントを解説します。優遇税制の具体的な仕組みから、対象資産、申請プロセスなどを分かりやすくお伝えします。
令和8年1月、グローバル・ミニマム課税について、独自の代替最低税やCFC税制といった最低課税制度を有する米国等の制度との不調和を解消し、双方を共存させるための国際合意(共存システム:Side-by-Side system: SbS)が成立しました。これに対応する新たな適用免除基準が我が国の税制においても措置され、内国法人の令和8年1月1日以後に開始する対象会計年度について適用されます。
Revenue recognition is a key performance metric affecting financial figures. This article explores examples of differences between accounting and tax treatment in Japan.
令和8年度税制改正にて、特定暗号資産の所得税の取扱いが総合課税から申告分離課税に改正されました。当該改正によって、今後、暗号資産の譲渡の増加が見込まれますが、ミニマムタックスに留意する必要があります。
令和8年度税制改正で創設された「企業グループ間の取引に係る書類保存の特例」。 本特例の対象となる要件や、従来の保存義務からの変更点を分かりやすく紐解きます。グループ企業を擁する財務・経理部門の皆様に向けて、書類管理の重複を解消し、グループ全体のガバナンス強化と業務効率化を両立させるための具体的な実務対応ポイントを徹底解説します。 移転価格税制のローカルファイルとの関係性や違い、既存資料を無駄にしないための流用実務のポイントについてもあわせて解説します。
M&Aで活用されるアーンアウト条項において、事後的に授受される調整金の税務上の取扱いは、売主(個人)の税引後手取額に重大な影響を与えます。本稿では、最新の国税不服審判所裁決(令和7年4月21日)を含む過去の重要事例を踏まえ、所得区分ごとに判断基準や実務上の留意点について整理し解説します。