
ビジネス税務
Doing Business in Japan
日本での事業展開に関心をお持ちの皆さまに向けた英文ガイド「Doing Business in Japan」。事業形態、会計・税務、社会保険、雇用に関する制度などの基礎情報を解説。
2026/10/09 読了時間 1 分
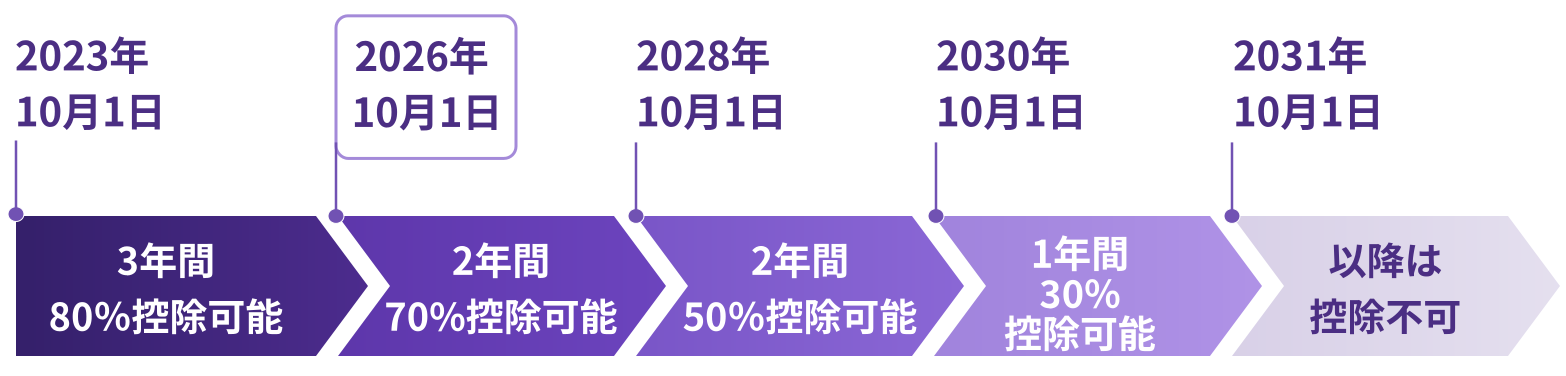
適格請求書発行事業者以外の事業者(以下、「免税事業者等」)から行う課税仕入れについて仕入税額相当額の80%を控除できる経過措置は、2026年10月1日以降、控除可能額が段階的に引き下げられます。
以下のとおり、2026年10月1日より控除できる割合は80%から70%へと引下げられています。標準税率10%の取引を前提とすると、免税事業者等からの課税仕入れが税込110万円である場合、控除することのできない消費税額は約2万円から約3万円へと約1万円増加し、負担増は取引額に比例していきます。
免税事業者等からの課税仕入れについて経過措置の適用を受けるためには、帳簿及び要件を満たした請求書(区分記載請求書等と同様の事項が記載された請求書等)の保存が要件とされており、控除割合の引下げは買い手の納税額に直接影響します。2026年10月以降の実務対応として、以下の点を確認しておく必要があります。
| 対応項目 | 主な内容 |
|---|---|
|
システム対応 |
|
|
帳簿・書類の保存 |
|
2026年10月1日以後に開始する課税期間からは、一の免税事業者等からの課税仕入れの額の合計額が、その事業年度で1億円を超える場合、その超えた部分について経過措置の適用が認められないこととされています。
日本での事業展開に関心をお持ちの皆さまに向けた英文ガイド「Doing Business in Japan」。事業形態、会計・税務、社会保険、雇用に関する制度などの基礎情報を解説。
Under Japan’s consumption tax rules, input tax credits for "adjustable fixed assets" are credited upon acquisition. However, if the use of assets changes within three years, an adjustment is required.
多国籍企業グループが直面するグローバル税務コンプライアンスに対応するためには、本社主導による税務ガバナンスの構築が強く求められます。海外子会社税務ガバナンスを推し進める上では、各国の基本税制の理解はその一歩となります。本稿では、日系企業の進出先となるケースの多い諸外国を中心に、タックスプランニングや実効税率(ETR)管理において重要な「諸外国の繰越欠損金の原則的な取り扱い」について整理します。