

プライベート税務
Doing Business in Japan
日本での事業展開に関心をお持ちの皆さまに向けた英文ガイド「Doing Business in Japan」。事業形態、会計・税務、社会保険、雇用に関する制度などの基礎情報を解説。
2026/11/05 読了時間 1 分
貸付用不動産に係る相続税評価通達(案)が公表されました。2027年1月1日以後に相続等により取得した財産について適用される予定です。
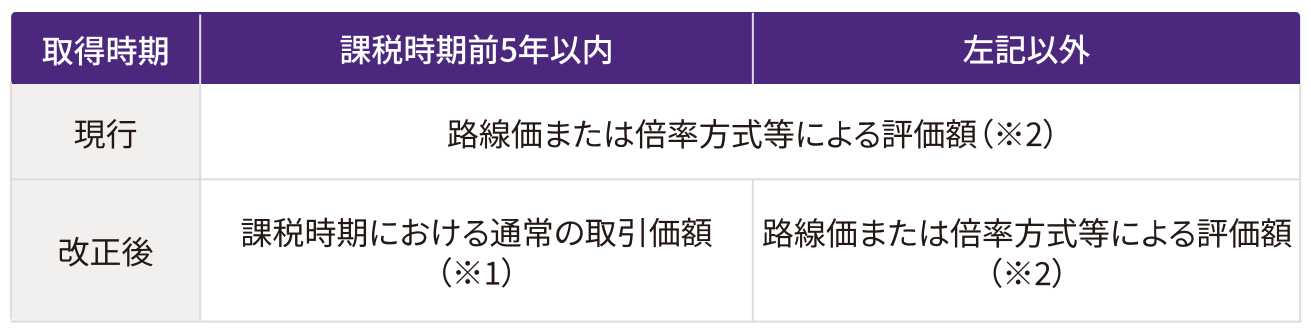
(※1)貸付用不動産に係る土地等・家屋等の取得価額が取得等の時における通常の取引価額に相当すると認められる場合、次の区分に応じそれぞれ計算した金額の80/100相当額により評価する
① 土地等:取得価額×地価変動率(PX:課税時期の属する年に係る評価基準額/PN:土地等の取得時の属する年に係る評価基準額)
② 家屋:取得価額-取得時から課税時期までの償却費
(※2)土地等:自用地評価額に貸家建付地の評価減をしたもの
家屋:固定資産税評価額に借家権の評価減をしたもの
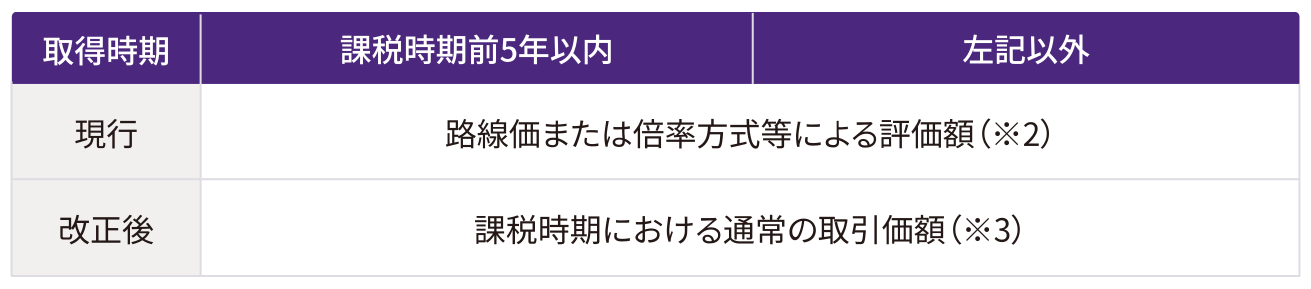
(※3)特定小口化商品の元本等相当額が適正な価格情報に基づくと認められる場合、次の①~③のうち最も低い金額により評価する
① P1:元本等相当額×90/100(特例計算あり)
② P2:課税時期における貸付用不動産の精通者意見価額(事業者が有する適正な価格情報を含む)
③ P3:課税時期前1年以内に実施された貸付用不動産の鑑定評価額×95/100
日本での事業展開に関心をお持ちの皆さまに向けた英文ガイド「Doing Business in Japan」。事業形態、会計・税務、社会保険、雇用に関する制度などの基礎情報を解説。
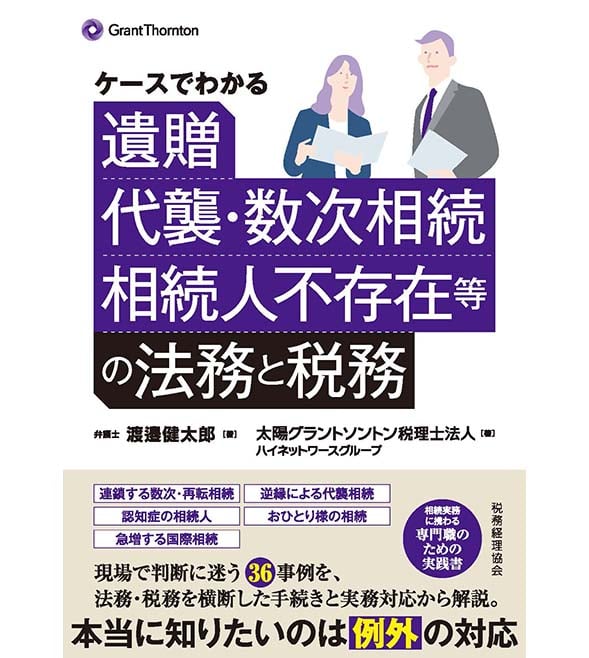
書籍『ケースでわかる 遺贈、代襲・数次相続、相続人不存在等の法務と税務』(弁護士・渡邉健太郎、太陽グラントソントン税理士法人ハイネットワースグループ著)が株式会社税務経理協会より発刊されます。ケース別で自分と似た悩みを見つけやすい。判断に迷う「イレギュラー」な36の相続事例を、法務・税務を横断して実務対応まで解説。
円安は個人が保有する資産の税務にも影響を与えています。例えば円安の影響でドルを保有している個人がドルをユーロに変更したときや、ドルで外国株を購入したときは円に戻さない場合であっても為替差益に注意が必要です。その他にも円安が個人の税務に与える様々な影響を整理し、その留意点をまとめます。