高市首相は今年(2026年)7月に、強い経済を構築する「日本成長戦略」とそれを責任ある積極財政で支える「骨太方針2026」について閣議決定しました。最近の歴代首相は成長戦略を掲げてきましたが、日本の潜在成長率はゼロ%台後半に留まっています。 今月号では、「成長戦略は必要なのか」との視点で金融政策・経済アナリストの鈴木明彦氏に、高市政権の成長戦略について解説して頂きます。
Filter insights by:
注目記事
多国籍企業グループが直面するグローバル税務コンプライアンスに対応するためには、本社主導による税務ガバナンスの構築が強く求められます。海外子会社税務ガバナンスを推し進める上では、各国の基本税制の理解はその一歩となります。本稿では、日系企業の進出先となるケースの多い諸外国を中心に、タックスプランニングや実効税率(ETR)管理において重要な「諸外国の繰越欠損金の原則的な取り扱い」について整理します。
今月は、大手銀行などを経て、還暦を機にプロの落語家を目指すことになった参遊亭遊助氏をご紹介します。全く畑違いの職業を選ばれた遊助氏に、人生100年時代を迎えての第二の人生の過ごし方などを語っていただきます。
新着記事
高市首相は今年(2026年)7月に、強い経済を構築する「日本成長戦略」とそれを責任ある積極財政で支える「骨太方針2026」について閣議決定しました。最近の歴代首相は成長戦略を掲げてきましたが、日本の潜在成長率はゼロ%台後半に留まっています。 今月号では、「成長戦略は必要なのか」との視点で金融政策・経済アナリストの鈴木明彦氏に、高市政権の成長戦略について解説して頂きます。
多国籍企業グループが直面するグローバル税務コンプライアンスに対応するためには、本社主導による税務ガバナンスの構築が強く求められます。海外子会社税務ガバナンスを推し進める上では、各国の基本税制の理解はその一歩となります。本稿では、日系企業の進出先となるケースの多い諸外国を中心に、タックスプランニングや実効税率(ETR)管理において重要な「諸外国の繰越欠損金の原則的な取り扱い」について整理します。
今月は、大手銀行などを経て、還暦を機にプロの落語家を目指すことになった参遊亭遊助氏をご紹介します。全く畑違いの職業を選ばれた遊助氏に、人生100年時代を迎えての第二の人生の過ごし方などを語っていただきます。
2026年10月1日より、最高裁判例等を反映した改正版「同一労働同一賃金ガイドライン」が施行されます。今回の改正では、正社員とパート・有期雇用労働者との待遇差について、より具体的かつ実質的な判断基準が示されました。企業には、基本給や賞与、各種手当、退職金などの待遇差を改めて点検し、その理由を客観的・合理的に説明できる体制を整えることが求められます。
FY2026 JCT Reform Update: Extended 8-Year Transitional Deduction Schedule and Reduced JPY 100M Cap for Non-Registered Supplier Purchases
Under Japan’s consumption tax rules, input tax credits for "adjustable fixed assets" are credited upon acquisition. However, if the use of assets changes within three years, an adjustment is required.
プロジェクトファイナンス(PF)における財務モデルの特徴を、M&A等のトランザクションモデルとの比較を通じて解説します。PFモデルは多角的なステークホルダーの共通基盤であり、ノンリコース性を前提としてCFADSやDSCR等の指標をもとに借入可能額(Debt Sizing)や返済パターン(Debt Sculpting)を直接モデル上で算定する点に構造的な違いがあります。
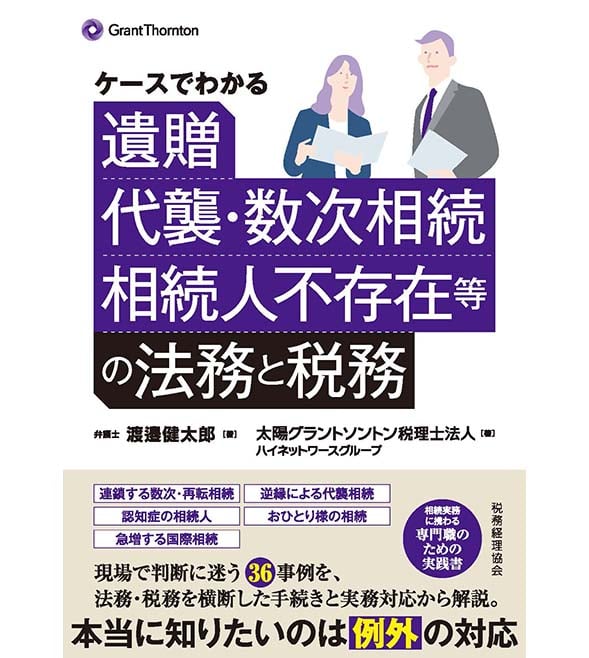
書籍『ケースでわかる 遺贈、代襲・数次相続、相続人不存在等の法務と税務』(弁護士・渡邉健太郎、太陽グラントソントン税理士法人ハイネットワースグループ著)が株式会社税務経理協会より発刊されます。ケース別で自分と似た悩みを見つけやすい。判断に迷う「イレギュラー」な36の相続事例を、法務・税務を横断して実務対応まで解説。
2026年、財政部・国家税務総局は、オフショア信託に関する個人所得税制度および徴収管理ルールを公表しました。中国居住者が関与するオフショア信託について、財産拠出、運用収益、分配、清算等の各段階における申告・資料提出の枠組みが具体化されています。
円安は個人が保有する資産の税務にも影響を与えています。例えば円安の影響でドルを保有している個人がドルをユーロに変更したときや、ドルで外国株を購入したときは円に戻さない場合であっても為替差益に注意が必要です。その他にも円安が個人の税務に与える様々な影響を整理し、その留意点をまとめます。
令和8年度税制改正により新設された、関連者間取引に係る書類の整理保存の特例(法人税法施行規則第59条の2)では、すべての青色申告法人に対し、対価の設定方法等を補完する書類の保存が義務付けられます。本稿では、未対応時の青色申告取消リスクに備えるため、主な改正点を整理するとともに、国税庁の事務運営指針に基づく具体的な実務対応を簡潔に解説します。
1990年代初めのソ連崩壊以来、国際社会は民主主義が主流になると期待されましたが、ロシアによるウクライナ侵略や中国による国際ルール変更の動きなど、先進国にとって想定外の展開が続いています。今回は中国ご出身で国際関係に詳しい東京財団政策研究所の柯隆主席研究員に日米中の関係について分析していただきます。
令和8年度税制改正で創設された「大胆な設備投資減税」について、設備投資を通じた節税と企業成長を両立させる税制活用のポイントを解説します。優遇税制の具体的な仕組みから、対象資産、申請プロセスなどを分かりやすくお伝えします。
令和8年1月、グローバル・ミニマム課税について、独自の代替最低税やCFC税制といった最低課税制度を有する米国等の制度との不調和を解消し、双方を共存させるための国際合意(共存システム:Side-by-Side system: SbS)が成立しました。これに対応する新たな適用免除基準が我が国の税制においても措置され、内国法人の令和8年1月1日以後に開始する対象会計年度について適用されます。
近年、日本本社において海外子会社ガバナンスの高度化が重要な経営課題となる中、中国子会社における不正・コンプライアンス違反は、単なる現地管理上の問題にとどまらず、税務、法務、労務、データ管理、さらには企業レピュテーションにも影響波及する及ぼし得る重大な経営リスクとなっています。中国では、公章・契約章・財務章・発票専用章、銀行U盾、発票、ローカルERP、個人情報保護・データ越境規制など、日本本社から実態を把握しにくい実務上の統制ポイントが数多く存在します。そのため、日本本社の経営陣ならびに、法務・財務・内部監査部門においては、中国子会社で不正が起きやすい構造を理解したうえで、現地実務に即した予防・早期発見の仕組みを整備することが重要です。
Revenue recognition is a key performance metric affecting financial figures. This article explores examples of differences between accounting and tax treatment in Japan.