アーンアウト条項付き株式譲渡契約における調整金の税務実務と最新動向
M&Aで活用されるアーンアウト条項において、事後的に授受される調整金の税務上の取扱いは、売主(個人)の税引後手取額に重大な影響を与えます。本稿では、最新の国税不服審判所裁決(令和7年4月21日)を含む過去の重要事例を踏まえ、所得区分ごとに判断基準や実務上の留意点について整理し解説します。
2026/10/09 読了時間 4 分
M&Aや組織再編において、買収対象会社が有する「繰越欠損金」の取扱いは企業価値評価やストラクチャー設計に大きく影響します。繰越欠損金は将来の課税所得と相殺できる税務上のメリットがありますが、これを目的として休眠会社やペーパーカンパニーを買収し、利益の出る事業を移転して税負担を圧縮する租税回避行為を防ぐため、「欠損等法人の欠損金の繰越しの不適用」規定(法人税法57条の2)が設けられています。本規定は支配株主変更後に一定事由が生じた場合、繰越欠損金を切り捨てる強力な措置です。本稿では基本概要に加え、実務で特に注意すべき「買収対象会社グループに資産管理会社が含まれている場合の事例」を解説します。
本制度は、繰越欠損金を有する法人(欠損等法人)を買収し、事業の移転・集約等を行う租税回避に対処するものです。買収後に事業の入れ替え等の「一定の事由」が生じた場合、対象会社の繰越欠損金が切り捨てられます(法法57の2①)。判定では①支配株主の変更(特定支配関係の発生)、②欠損金発生事業の廃止・縮小と新事業の開始等の発生、の2点を重視します。通常の事業買収で適用されるケースは限定的ですが、「事業を営んでいない資産管理会社」を取得して再編を行う場合には本規定が適用されるリスクが存在します。
欠損等法人とは、他の者と「特定支配関係(発行済株式等の50%超の直接・間接保有)」を有することとなった法人のうち、特定支配日の属する事業年度前の繰越欠損金、又は特定支配日の属する事業年度開始時に「含み損資産」を有する法人をいいます(法法57の2①、法令113の3)。
含み損資産とは、固定資産、土地等・有価証券(売買目的有価証券を除きます)、金銭債権及び繰延資産等で、特定支配関係を有することとなった日の属する事業年度開始の日における含み損が資本金等の額の2分の1と1,000万円のいずれか少ない金額以上あるものを指します。
特定支配日以後5年を経過した日の前日までに、下表の適用事由のいずれかに該当した場合、欠損等法人の繰越欠損金が切り捨てられることとなります(法法57の2①)。
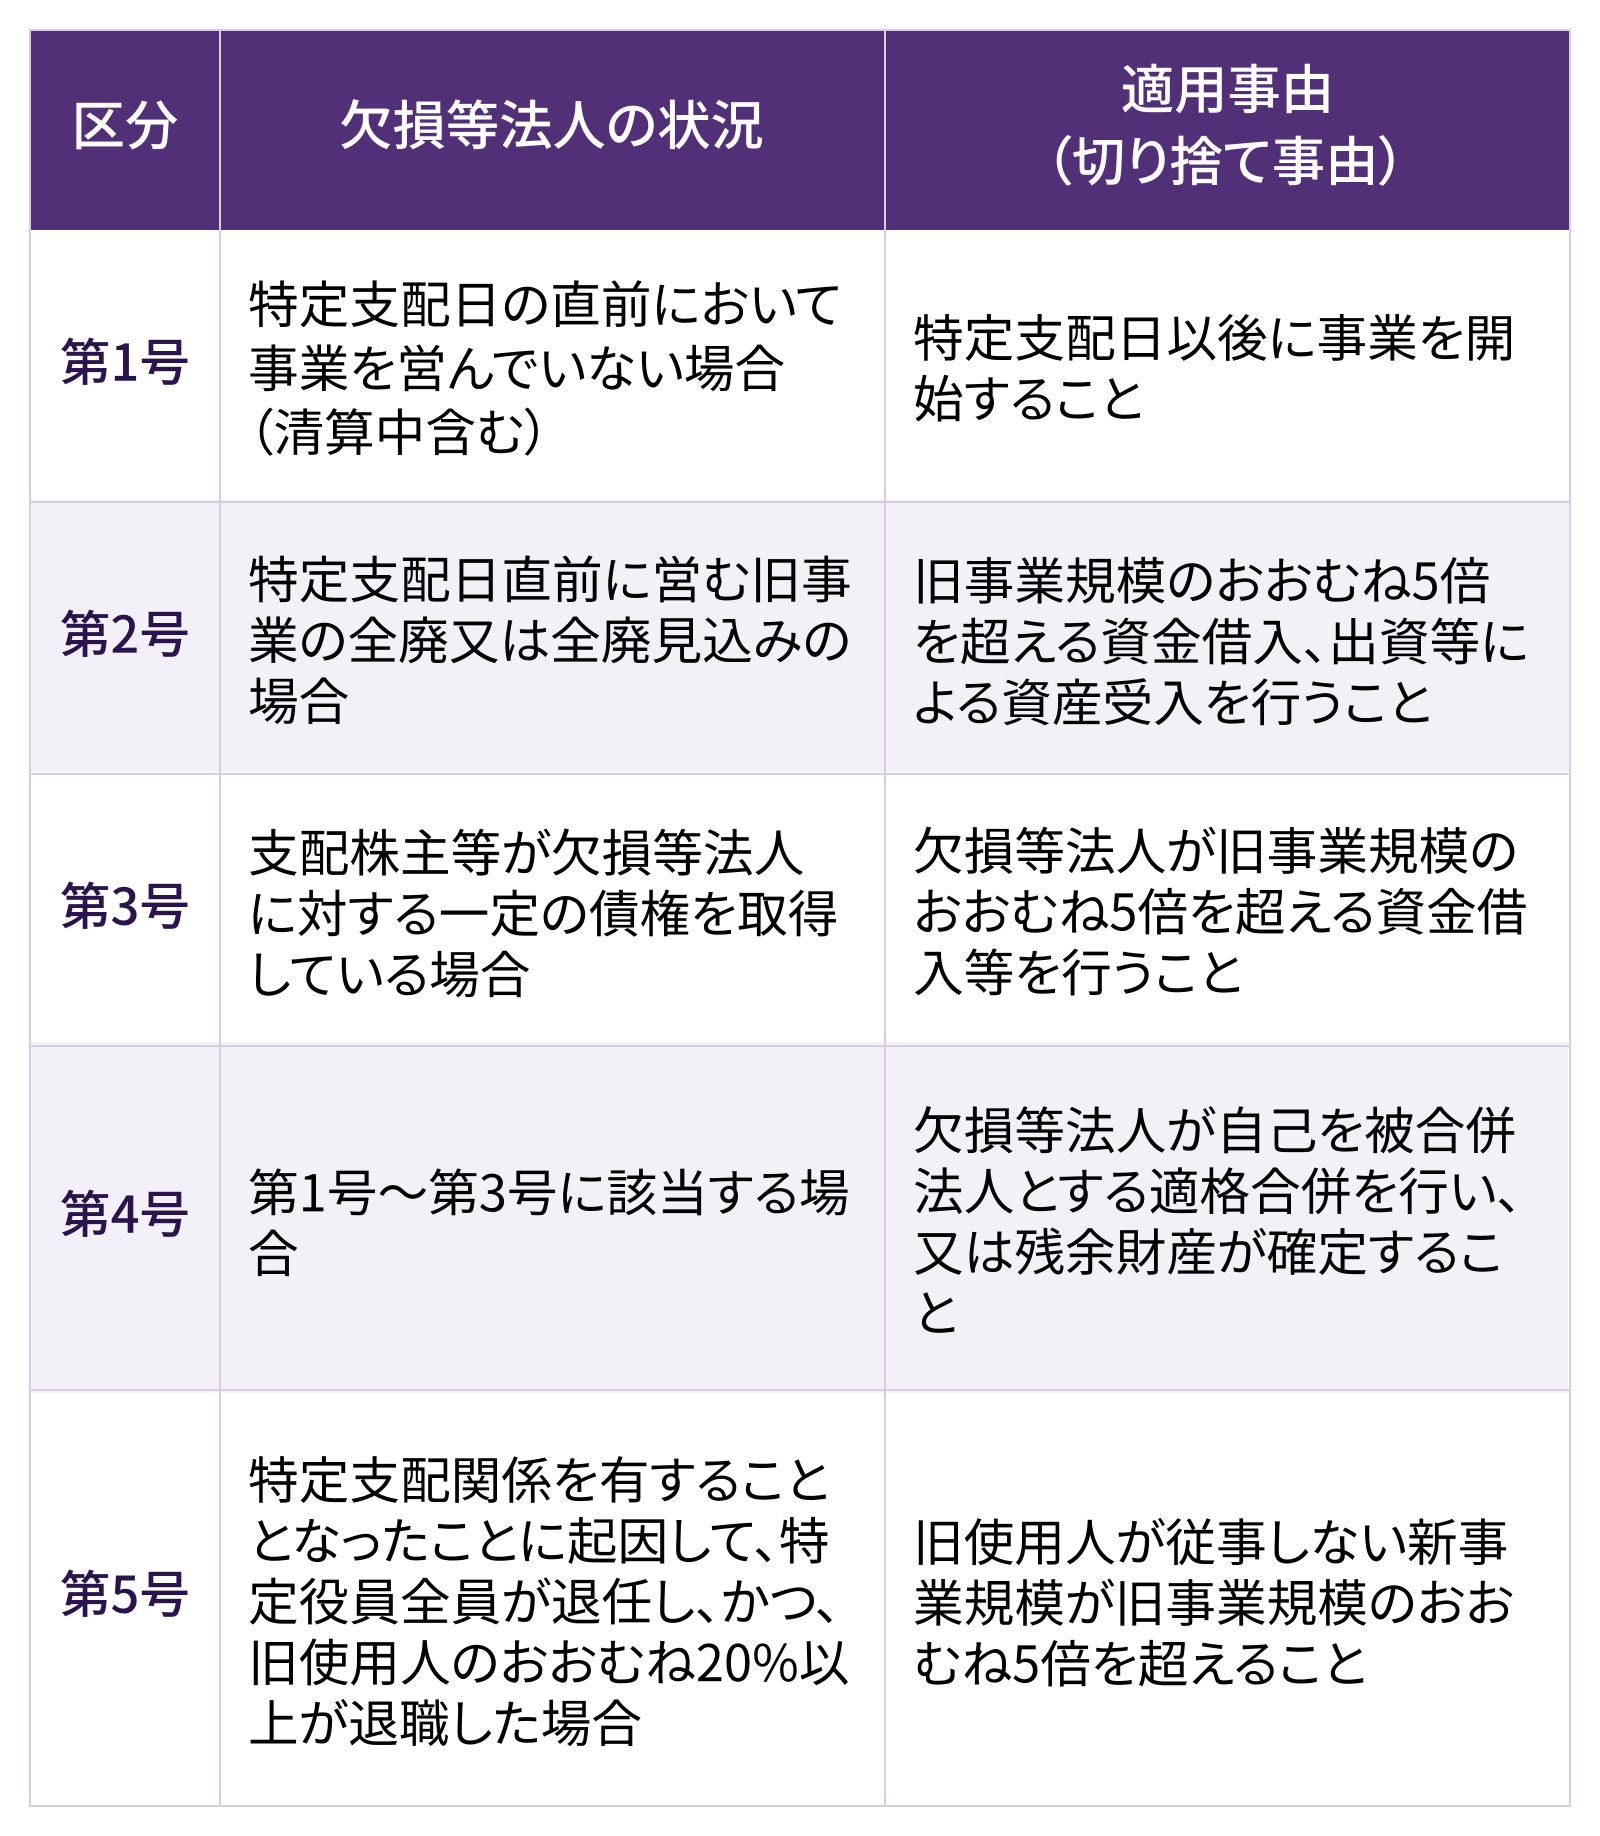
特定支配関係を有することとなったことに起因して、特定役員全員が退任し、かつ、旧使用人のおおむね20%以上が退職した場合
旧使用人が従事しない新事業規模が旧事業規模のおおむね5倍を超えること
本規定で最も留意すべきは、「事業会社株式を保有しているだけの資産管理会社(持株会社)を取得するケース」です。資産管理会社は単に株式を保有しているだけで自ら事業を行っていない場合又は事業実体に乏しい場合が多く、管理コスト等の観点から不要な法人を減らす場合などにおいては、買収後の組織再編の進め方次第で税務リスクが大きく変わります。
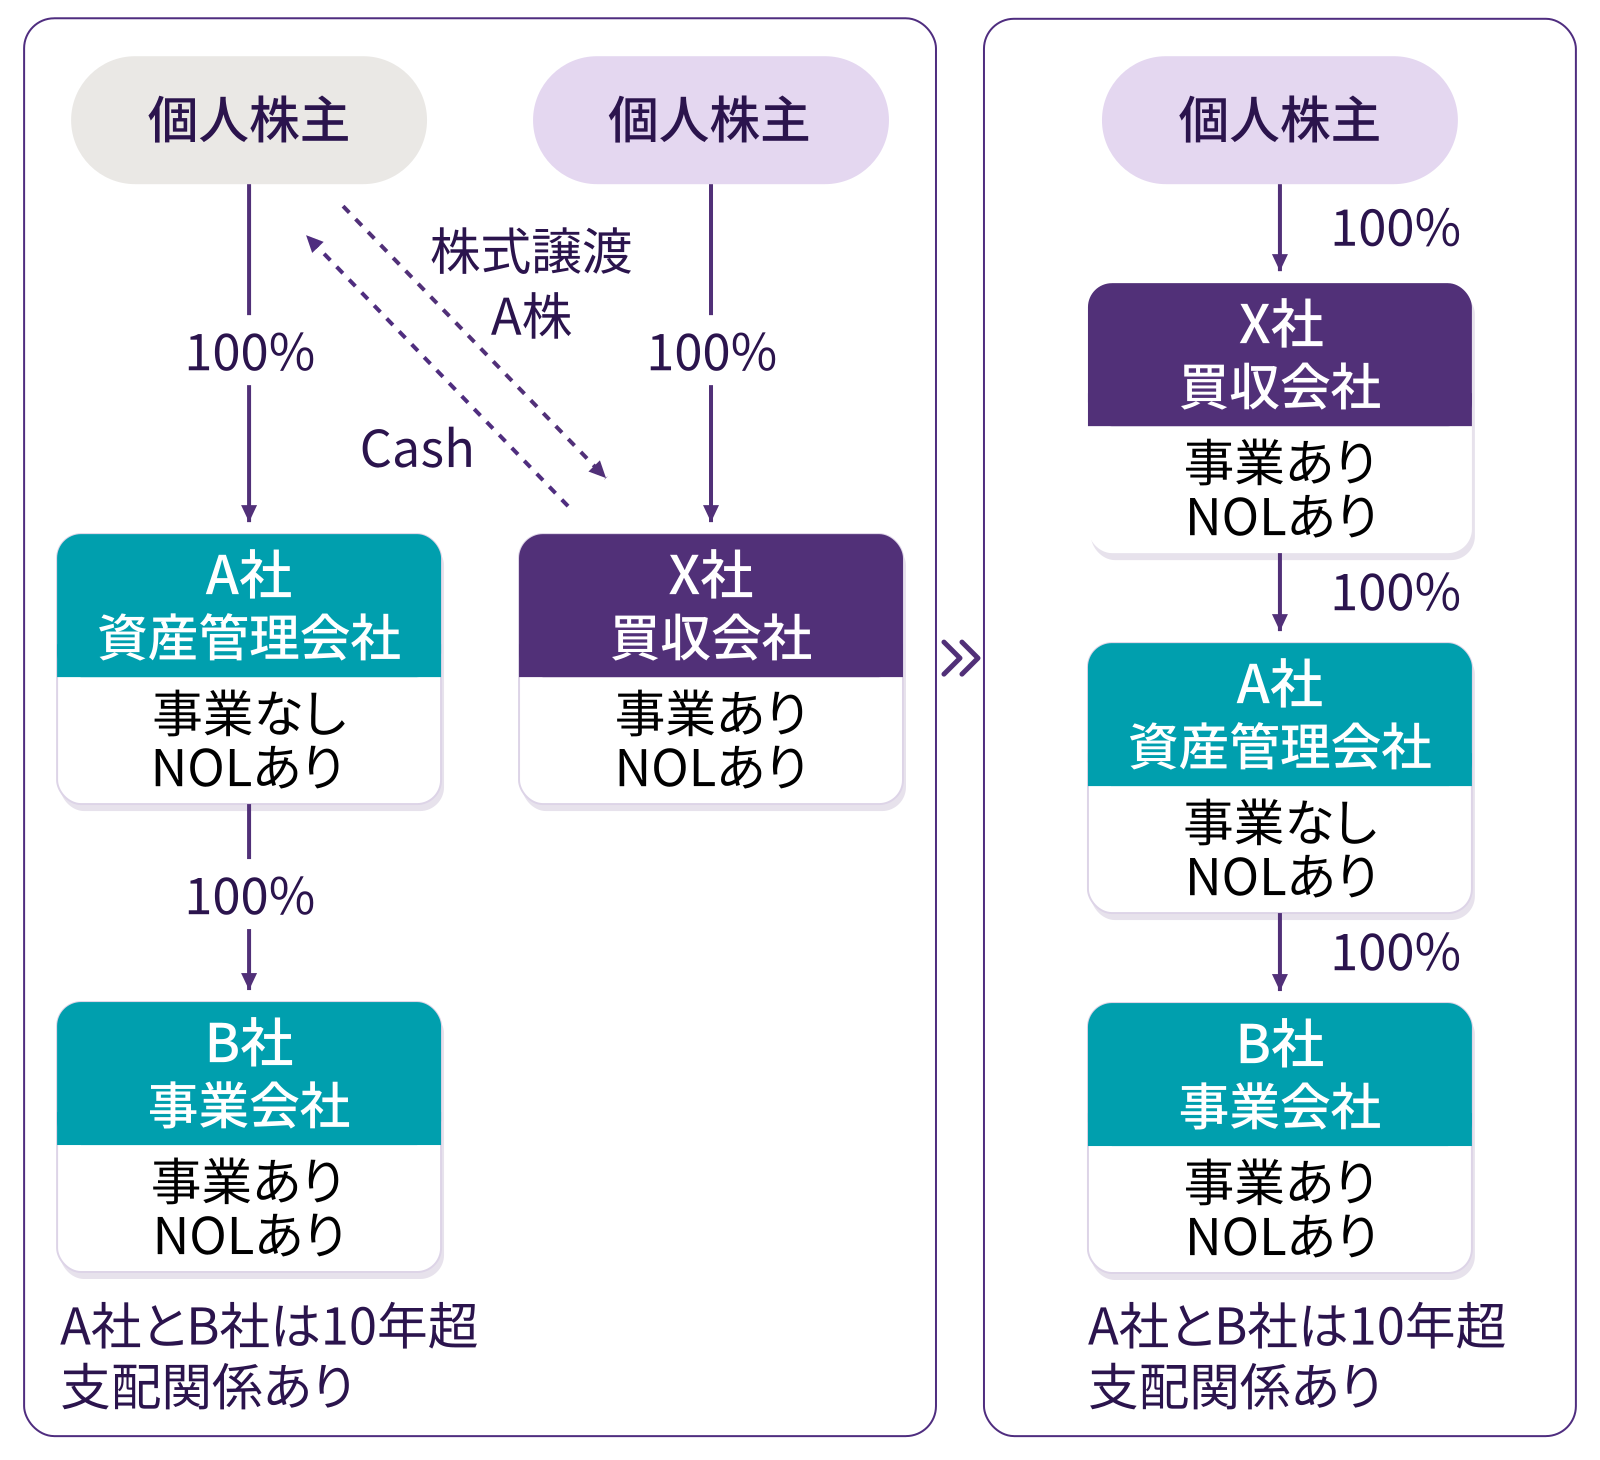
【前提】
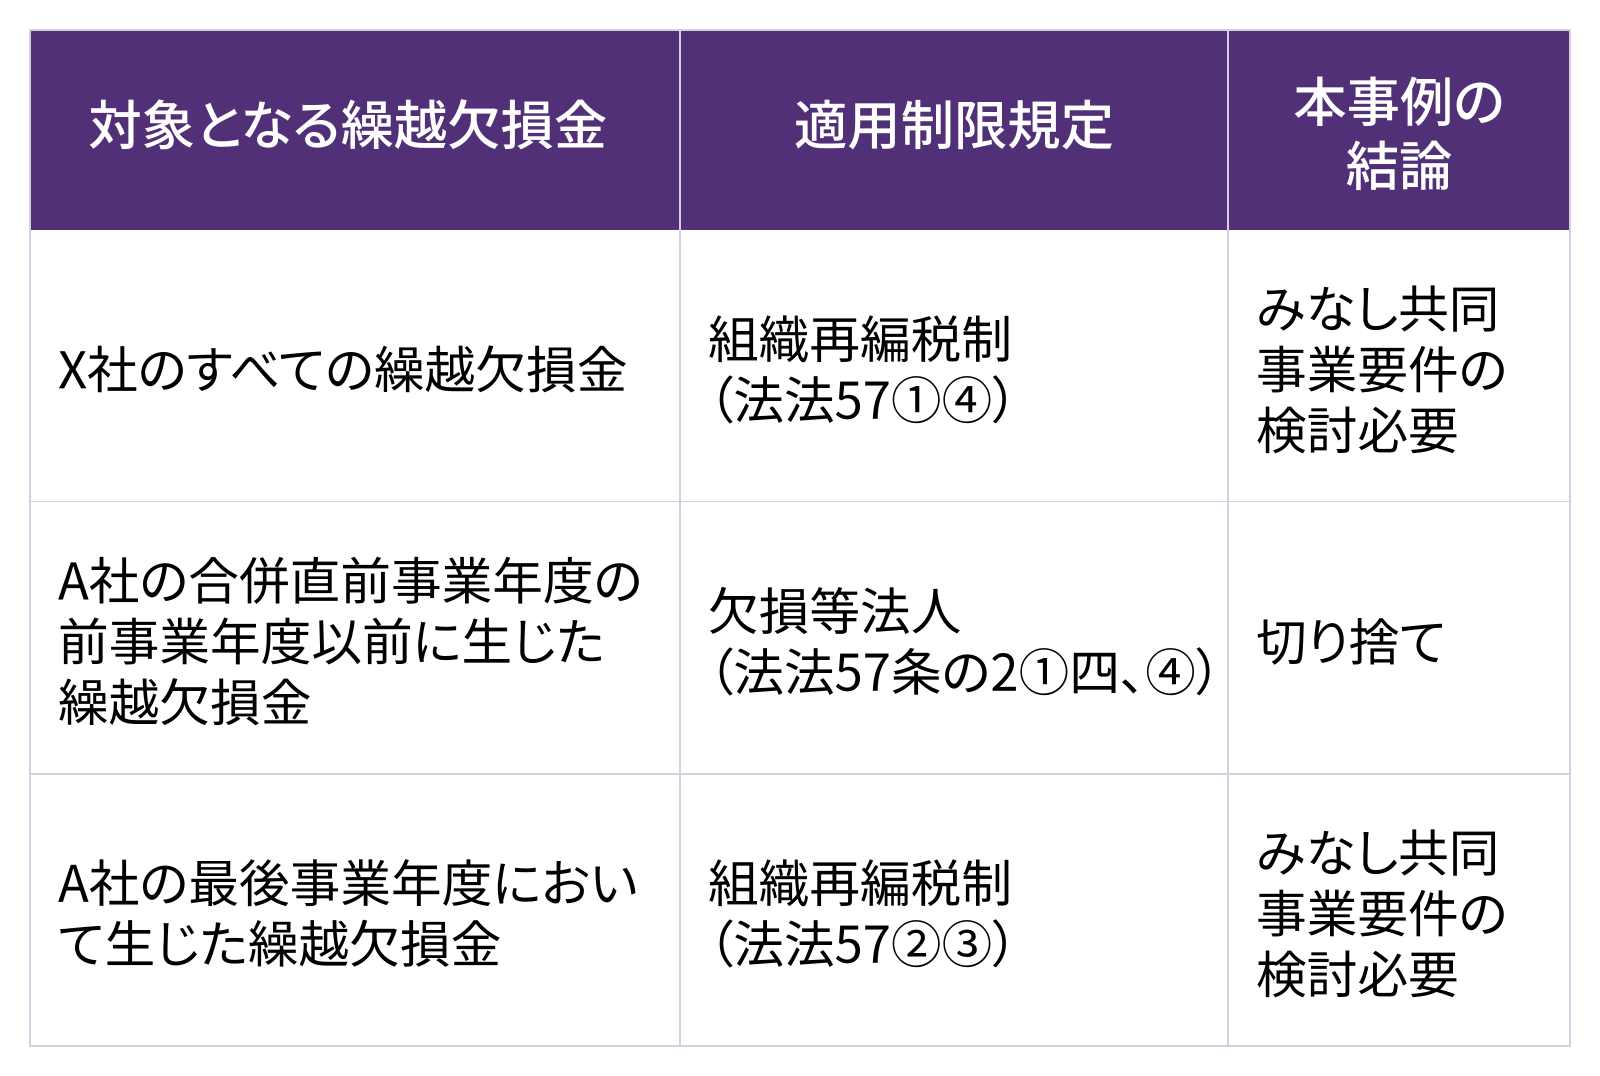
買収会社(X社:事業あり、繰越欠損金あり)が、個人株主より資産管理会社(A社:事業なし、繰越欠損金あり)の株式100%を取得。A社は事業会社(B社:事業あり、繰越欠損金あり)の株式100%を保有している。買収後5年以内に行うグループ内再編の手法により、課税関係は以下の3パターンに分かれます。なお、A社とB社は10年以上の支配関係が継続しているとします。
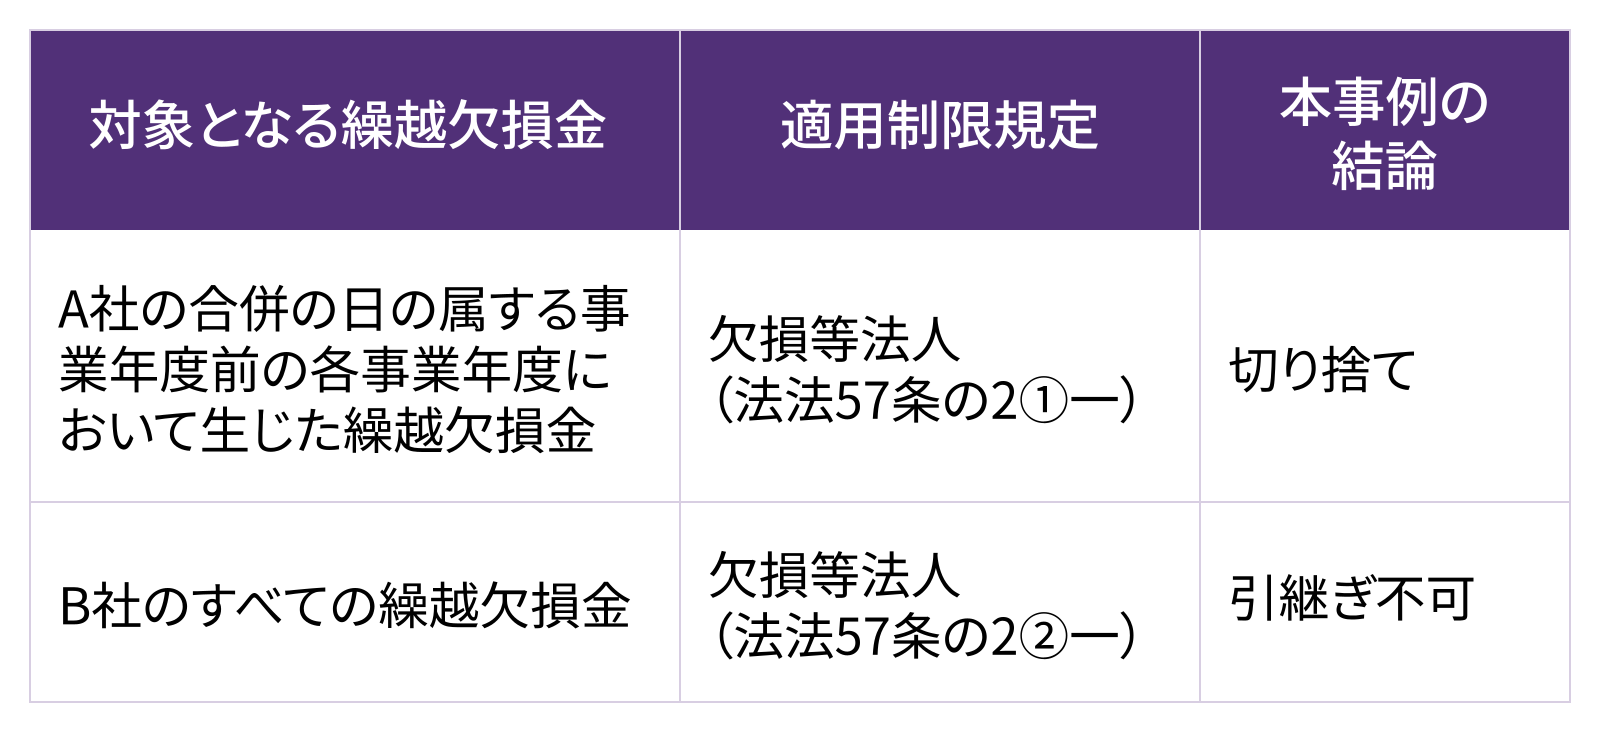
事業を行っていないA社を存続会社としてB社を吸収合併した場合、適格合併による事業受入れがA社にとって「事業開始」となり適用事由第1号が適用されます。これによりA社の合併の日の属する事業年度前の各事業年度において生じた繰越欠損金は切り捨てられることとなります(法法57の2①一)。また、被合併法人である事業会社B社の繰越欠損金を引き継ぐことはできないこととなります(法法57の2②一)。
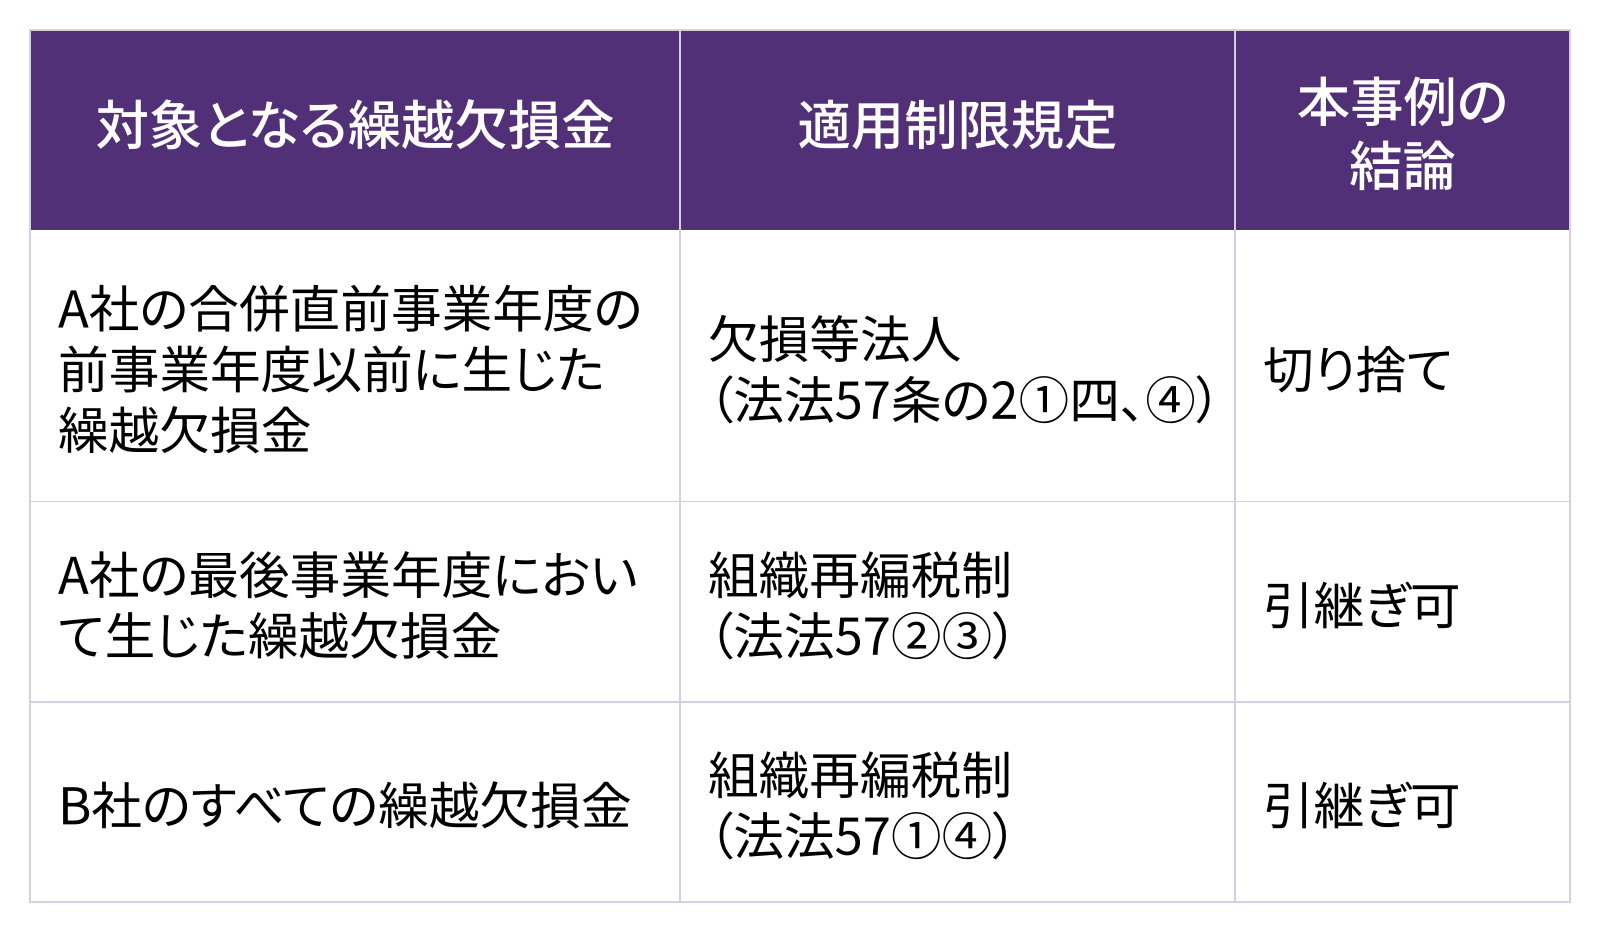
A社の繰越欠損金は適用事由第4号により、A社の合併直前事業年度の前事業年度以前において生じた繰越欠損金は切り捨てられることとなります(法法57の2①四、④)。A社の最後事業年度において生じた繰越欠損金をB社に引き継げるかどうかは、組織再編税制(法法57②③)により判定することとなりますが5年超の支配関係が継続しているため、引き継ぐことができます。
また、合併法人であるB社の繰越欠損金の使用制限は組織再編税制(法法57①④)により判定することとなりますが、B社とA社は5年超の支配関係が継続しているため、切り捨てられないこととなります。
事業を営んでいないA社を被合併法人とする適格合併は適用事由第4号に該当し、A社の合併直前事業年度の前事業年度以前において生じた繰越欠損金は切り捨てられることとなります(法法57の2①四、④)。A社の最後事業年度において生じた繰越欠損金をX社に引き継げるかどうかは、組織再編税制(法法57②③)により判定することとなります。
また、合併法人であるX社の繰越欠損金の使用制限は組織再編税制(法法57①④)により判定することとなります。
対応方法として、事業を行っていない資産管理会社・ペーパーカンパニーは買収対象から外すことが無難です。買収対象会社グループに事業を行っていない法人がある場合には、買収実行前に売手側で資産管理会社の清算や事前合併を行わせ、買収会社は実体のある事業会社のみを直接買収するストラクチャーを組むことがリスク回避策になると考えられます。
法人税法57条の2は、適用されると繰越欠損金が切り捨てとなる極めて重い法的効果を伴います。一般的な組織再編税制の適格要件を満たしていても本規定により欠損金が消滅する落とし穴があります。資産管理会社を経由した買収や買収後5年以内のグループ内再編を行う際は、事前税務DDで事業実体を精査し、税務専門家とともに慎重に検証することが重要です。
M&Aで活用されるアーンアウト条項において、事後的に授受される調整金の税務上の取扱いは、売主(個人)の税引後手取額に重大な影響を与えます。本稿では、最新の国税不服審判所裁決(令和7年4月21日)を含む過去の重要事例を踏まえ、所得区分ごとに判断基準や実務上の留意点について整理し解説します。
2025年に導入されたばかりのミニマムタックスは、導入からわずか3年後の2027年に制度強化が予定されており、これまで「超」富裕層を主な対象としていた規定が、より広い富裕層にも適用される見込みです。これにより、M&Aに伴う自社株式の売却を予定しているオーナーにとって、大きな影響が生じるケースも想定されます。また、ミニマムタックスの影響を踏まえると、株式譲渡対価の代わりにオーナーへ役員退職金を支給する、いわゆる退職金スキームの優位性が、従来以上に高まっています。本稿では、ミニマムタックスを考慮したオーナー企業M&Aにおける役員退職金支給の活用方法について解説します。
近年、上場維持基準の厳格化を背景に、抵触リスクのある企業ではMBOによる非公開化や他社による買収に応じる動きが見られます。特に時価総額基準への対応が課題となる中、M&Aによる成長戦略が注目されています。本稿では、株式対価(株式交換・株式交付)を用いたM&Aの活用方法や両者の違いについて解説します。