資産管理会社を買収する場合の欠損等法人の規定に関する留意点
繰越欠損金は将来の課税所得を減らし税負担を圧縮できるため、M&Aの企業価値評価やストラクチャー設計において重要な意味を持ちます。しかし、欠損金取得目的の租税回避を防ぐため、法人税法57条の2により「欠損等法人の欠損金の繰越しの不適用」規定が設けられています。本稿ではこの基本概要に加え、買収対象グループに資産管理会社が含まれる場合の実務上の留意点と具体的対処法を事例とともに解説します。
2026/10/28 読了時間 6 分
近年、上場企業を株式公開買付(TOB)で買収し、非公開化する事例が増えています。
一般的には、買手がTOBで3分の2超の株式を確保した後、株式併合等により、TOBに応募しなかった少数株主をスクイーズアウト(強制排除)し、100%子会社化・非上場化します。
一方、親会社やオーナー家の資産管理会社など大口の法人株主がいる上場企業をTOBで買収する場合、その株主をTOBによる株式取得対象・スクイーズアウトの対象とせず、別途その株主から自己株式を取得するストラクチャーを採用するケースも見られます。
本稿では、このストラクチャーの税務上の取扱いを解説します。
TOBに応じて株式を売却した株主の課税関係は、上場株式の譲渡の取扱いとなります。
法人株主の場合、交付された金銭の額と取得価額との差額が譲渡損益として課税対象となります。
個人株主の場合、同様に計算した譲渡損益について、譲渡損益は税率20.315%(所得税15.315%、住民税5%)の申告分離課税の対象となり、年間を通じて発生した他の上場株式等・公社債等の譲渡損益や申告分離課税の対象となる利子・配当等との損益通算が可能です。
また、損益通算の結果、譲渡損失の金額が残る場合には、確定申告により、翌年以降3年間の譲渡損失の繰越控除も認められます。特定口座(源泉徴収あり)で保有している場合には、税率20.315%の源泉徴収で完了させ、確定申告不要とすることも可能となっています。
スクイーズアウトとは、少数株主から強制的に、現金を対価として買収対象会社の株式を取得し、同社を100%子会社化することです。
その手法としては、①金銭交付型株式交換、②全部取得条項付種類株主の端数処理、③株式併合の端数処理、④特別支配株主の株式売渡請求があります(少数株主を排除する手法には現金交付型の合併もありますが、100%子会社化する手法ではないため、ここには含めていません)。
これらのスクイーズアウトは、2017年の税制改正により「株式交換等」として、組織再編税制に組み込まれています。
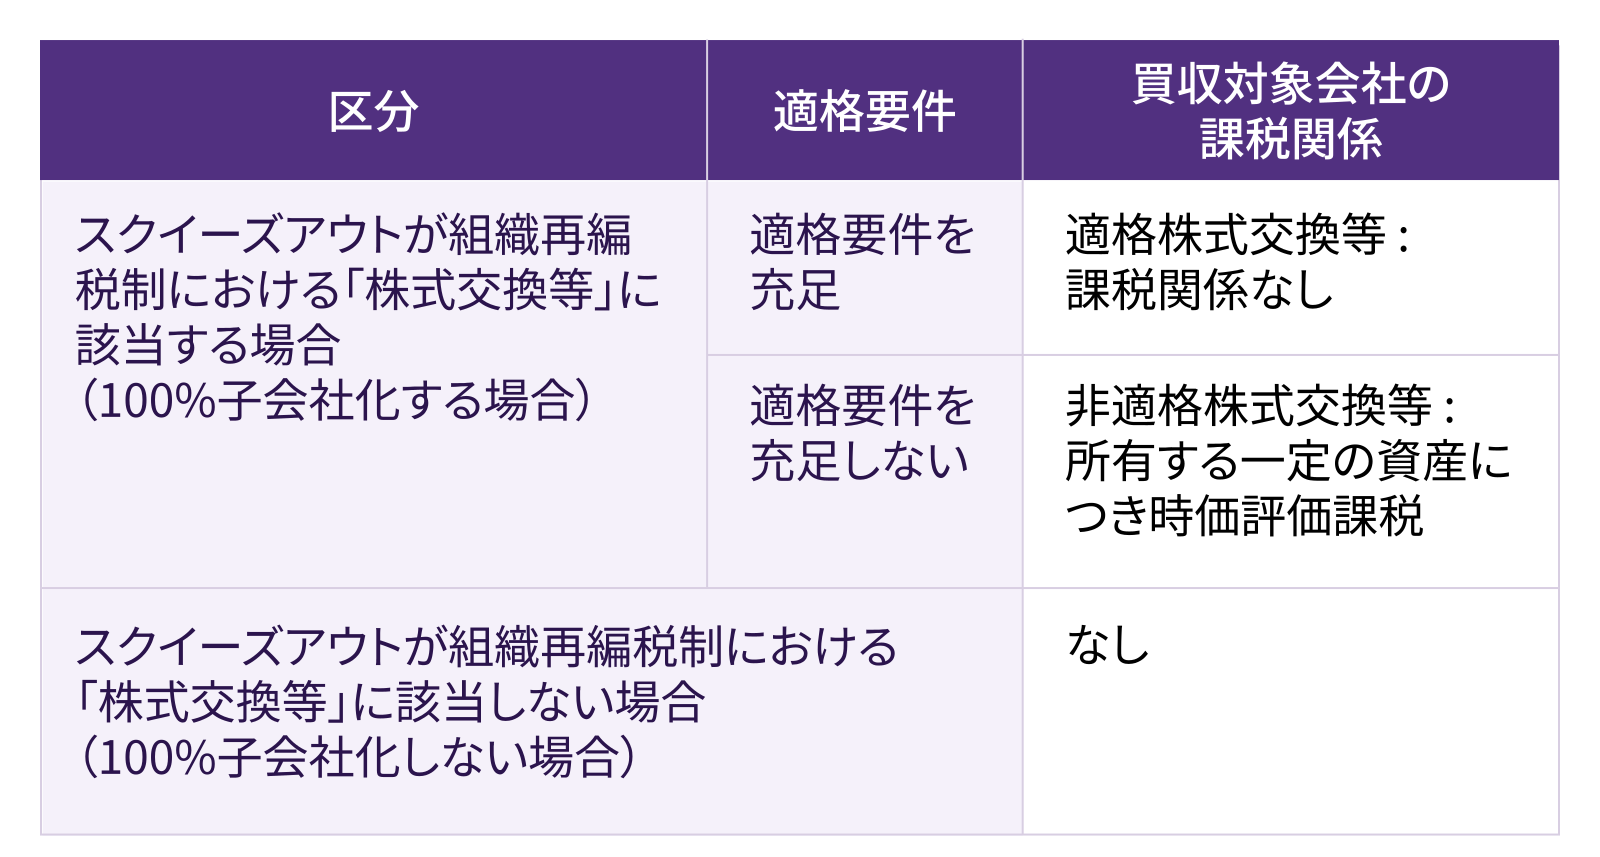
適格要件を満たす場合には、買収対象会社に課税関係は発生せず、適格要件を満たさない場合は、買収対象会社が所有する一定の資産について時価評価課税されることになります。
ただし、少数株主を排除するストラクチャーが全て、組織再編税制に組み込まれた「株式交換等」に該当するわけではありません。
「株式交換」と同様に、スクイーズアウトの実行によって、法人が買収対象会社を100%子会社化する場合に該当する点に留意が必要です。
法人税法上は、当該法人の最大株主等(当該法人以外の当該法人の株主等のうちその有する当該法人の株式の数が最も多い者)である法人が、株式併合等により完全支配関係を有することになるものとして規定されています。
【買収対象会社の課税関係】
大口の法人株主がTOBに応募せず、かつ、その後の上述のスクイーズアウト手法により強制排除されない場合とは、どのような場合をいうのでしょうか。
まず、「①金銭交付型株式交換」を用いた場合は、株式交換により、買収対象会社は買手の100%子会社になるため、大口の法人株主が株主として残ることはありません。
また「④特別支配株主の株式売渡請求」についても、買手が買収対象会社の総株主の議決権の90%超を取得したあとに、残りを強制取得して100%子会社化するため、大口の法人株主が株主として残ることはありません。
一方、「②全部取得条項付種類株主の端数処理」および「③株式併合の端数処理」については、TOBを実施した後、買手と大口の法人株主の保有分を合わせて3分の2超の議決権を保有していれば、買手や大口の法人株主以外の株主(当該大口の法人株主より持株比率の高い株主がいない前提)を強制排除することが可能となります。
なお、この場合、「②全部取得条項付種類株主の端数処理」および「③株式併合の端数処理」を用いて少数株主を排除しても、100%子会社化するわけではありません。
組織再編税制における「株式交換等」は、最大株主等である法人による完全支配関係を構築するものとされており、「株式交換等」に該当しないことから、そもそも税制適格要件を満たす必要もありません。
買収対象会社が大口の法人株主から自己株式の取得を行う際は、分配可能額の範囲内で行わなければならない点(会社法第461条)に留意する必要があります。
分配可能額が不足している場合は、買手による増資と減資を組み合わせて、分配可能額を増加させる場合があります(最近、増資の際に種類株を活用する事例が増えています。これにより、既存の普通株式を自己株式取得する際のみなし配当の計算に用いる資本金等の額に影響を及ぼすことなく、分配可能額を増加させることが可能となります)。
また、自己株式の取得には多額の資金を要する場合もあるため、資金面での配慮が必要となります。
買手による増資と減資を実施した場合は、分配可能額の増加だけでなく、資金面の確保も可能となります。
一方で、買収対象会社に十分な分配可能額があって、資金力がない場合は、買手が買収対象会社に貸し付けるなどの対応が求められます。
法人が自己株式として譲渡した場合、税務上は、自己株式の取得対価として株主が受け取った金銭等の資産の額のうち、その株式に対応する法人の資本金等の額を超える部分が配当とみなされます。
なお、株主に支払われた金銭等のうち、みなし配当の金額を除く部分の金額は、株式等に係る譲渡の収入金額となり、その株式の取得価額との差額は、その株式等の譲渡損益になります。
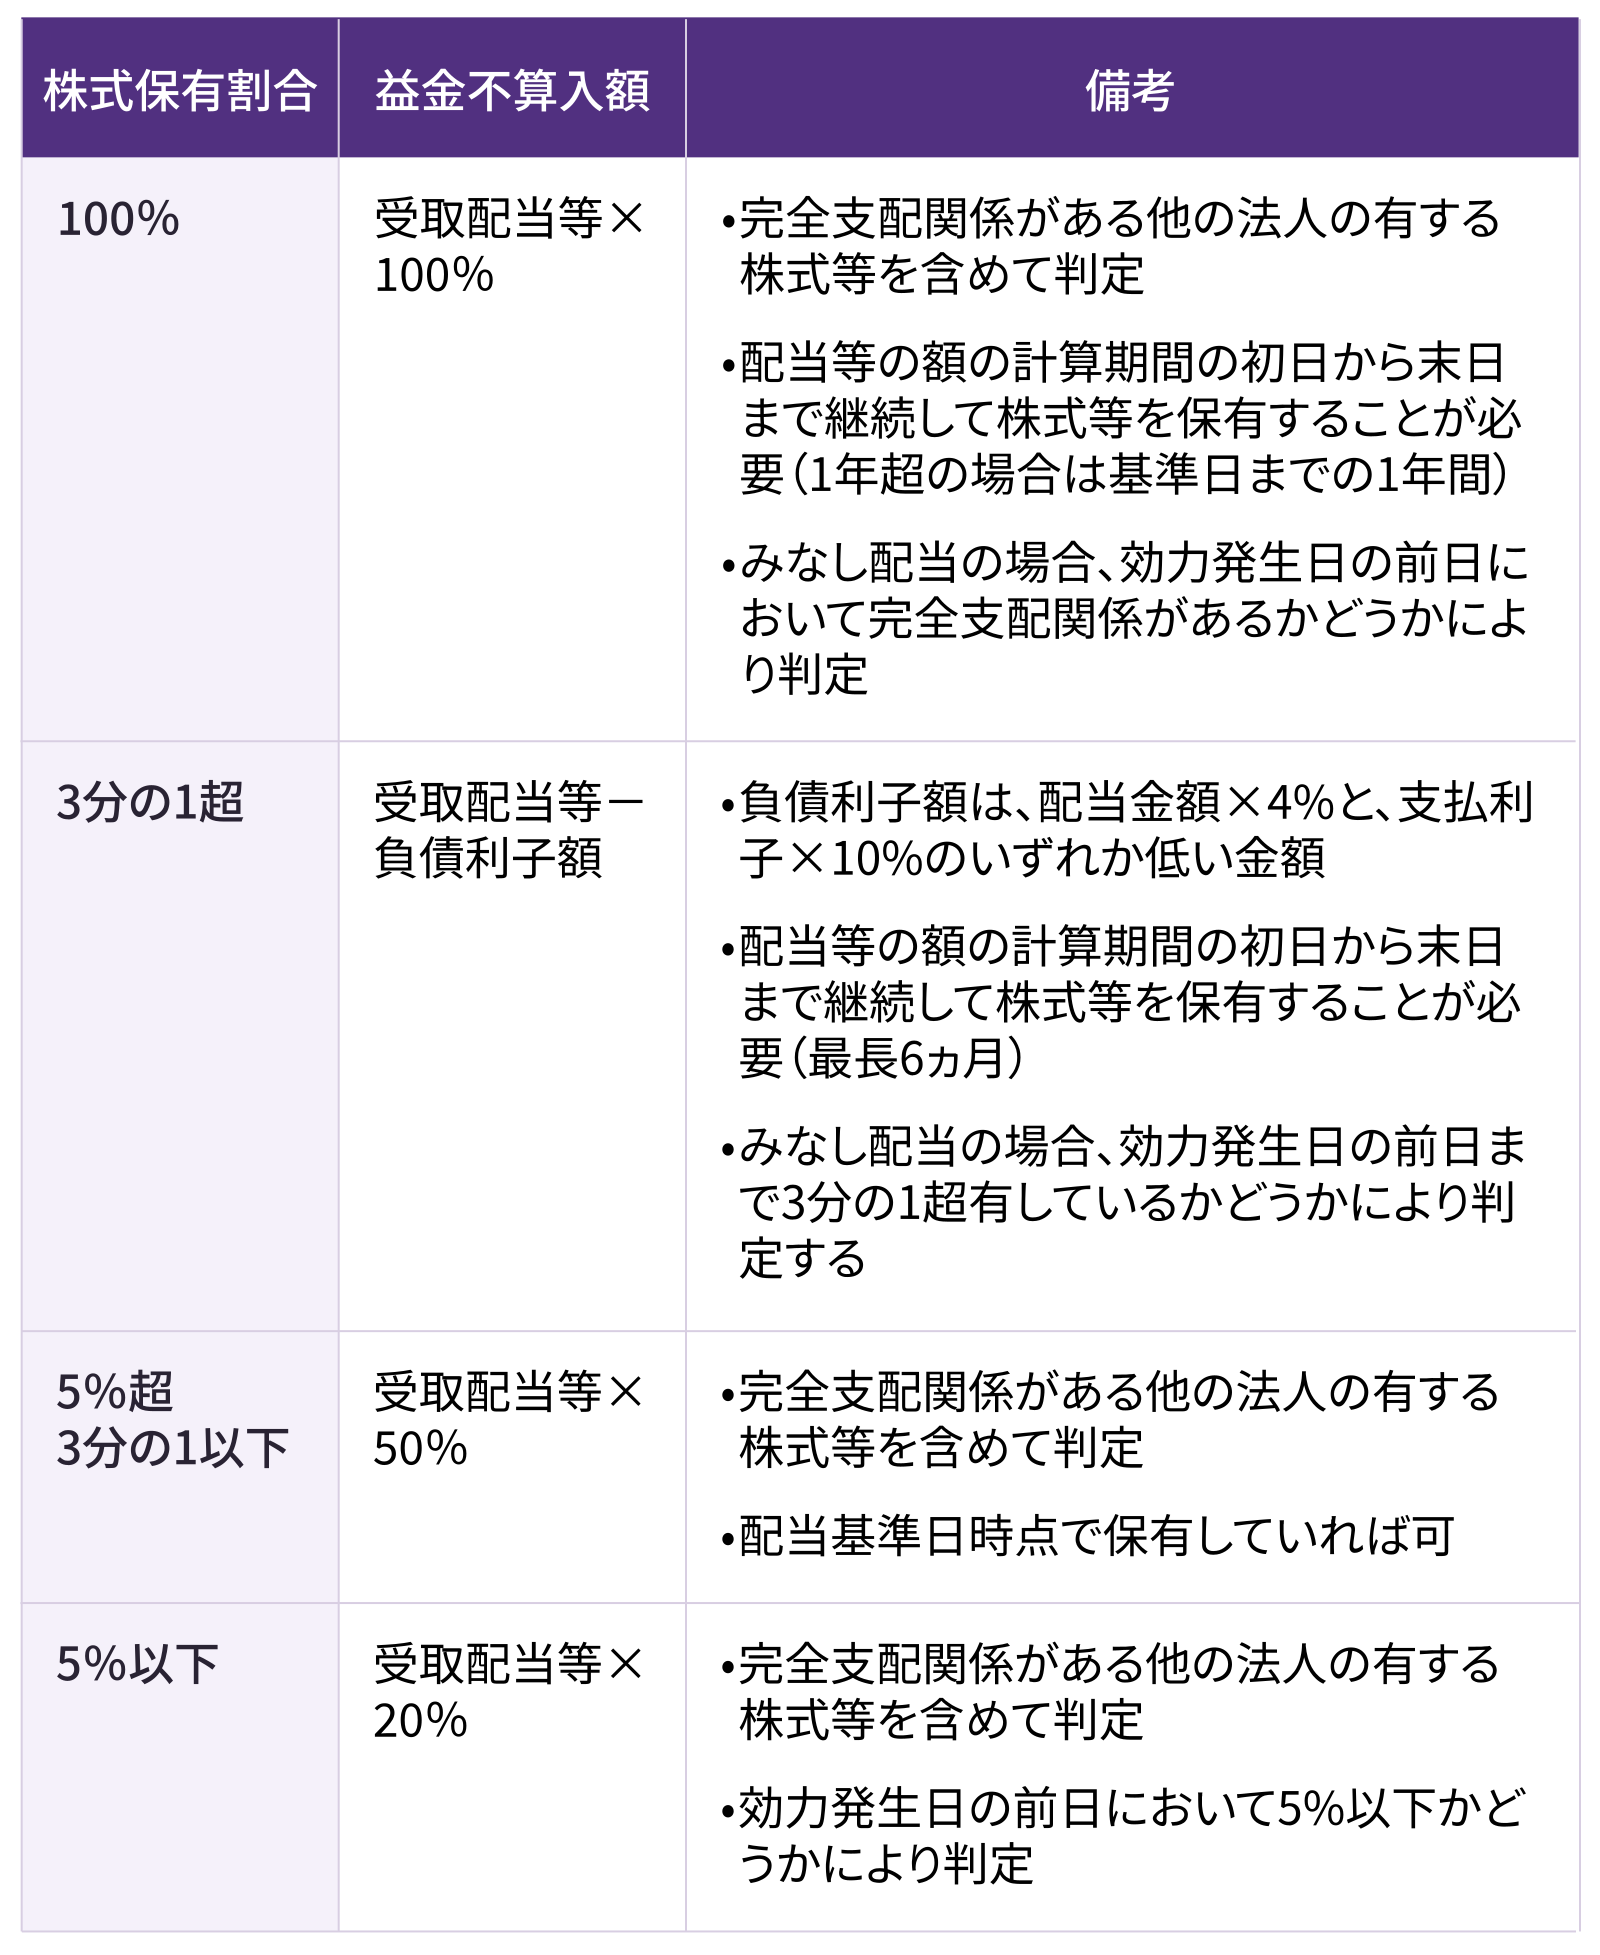
また、法人株主の場合、みなし配当については以下の通り、受取配当の益金不算入制度の適用があります。3分の1超の株式を有する法人株主の場合、スクイーズアウトされずに、自己株式として譲渡した方が税務メリットを享受できる可能性が高くなります。
【受取配当等の益金不算入制度の概要(法人税法第23条)】
法人株主が買収対象会社の発行済株式又は配当等議決権の50%超を所有している場合は、子会社株式簿価減額特例(法人税法第61条の2、法人税法施行令第119条の3・119条の4)の適用に留意が必要です。
子会社株式簿価減額特例とは、内国法人が特定支配関係(発行済株式又は配当等議決権の50%超を所有)にある子会社等から一定規模以上(その子会社株式の税務上の簿価の10%超)の配当を受ける場合(自己株式譲渡におけるみなし配当を含む)に適用されます。子会社株式の(税務上の)帳簿価額から、その配当額のうち益金不算入相当額を減額するというものです。この子会社株式簿価減額特例の適用を受けると、想定している税務メリットを受けられなくなります。
なお、一定の適用除外要件、例えば、特定支配日から10年経過後に行われる子会社からの配当(10年超支配要件)などがありますので、本件実行に際しては、適用除外要件に当てはまることが前提となります。
スクイーズアウトされた株主の課税関係については、上場廃止後の金銭交付となり、非上場株式の譲渡の取り扱いとなります。法人株主の場合、交付された金銭の額と取得価額との差額が譲渡損益として課税対象となります。
個人株主の場合、同様に計算した譲渡損益について、税率20.315%(所得税及び復興所得税15.315%、住民税5%)の申告分離課税の対象となります。非上場株式の譲渡であるため、上場株式等・公社債等の譲渡損益や利子・配当等との損益通算を行うことはできず、翌年以降3年間の譲渡損失の繰越控除もできません。
特定口座やNISA口座で株式を保有している場合でも、上場廃止に伴って当該口座から払い出されるため、特定口座やNISA口座内での譲渡とはなりません。また、NISA口座から払い出された場合、払い出した時の時価(最終売買日の終値)が取得価額となります。
なお、スクイーズアウトに反対し、株式買取請求権を行使して株式を売却した場合も同様の取扱いとなります。
ここでは、大口の法人株主がいる上場企業を株式公開買付(TOB)で買収する際に、自己株式取得を活用した実際の事例を、公表資料ベースで取り上げて紹介します。
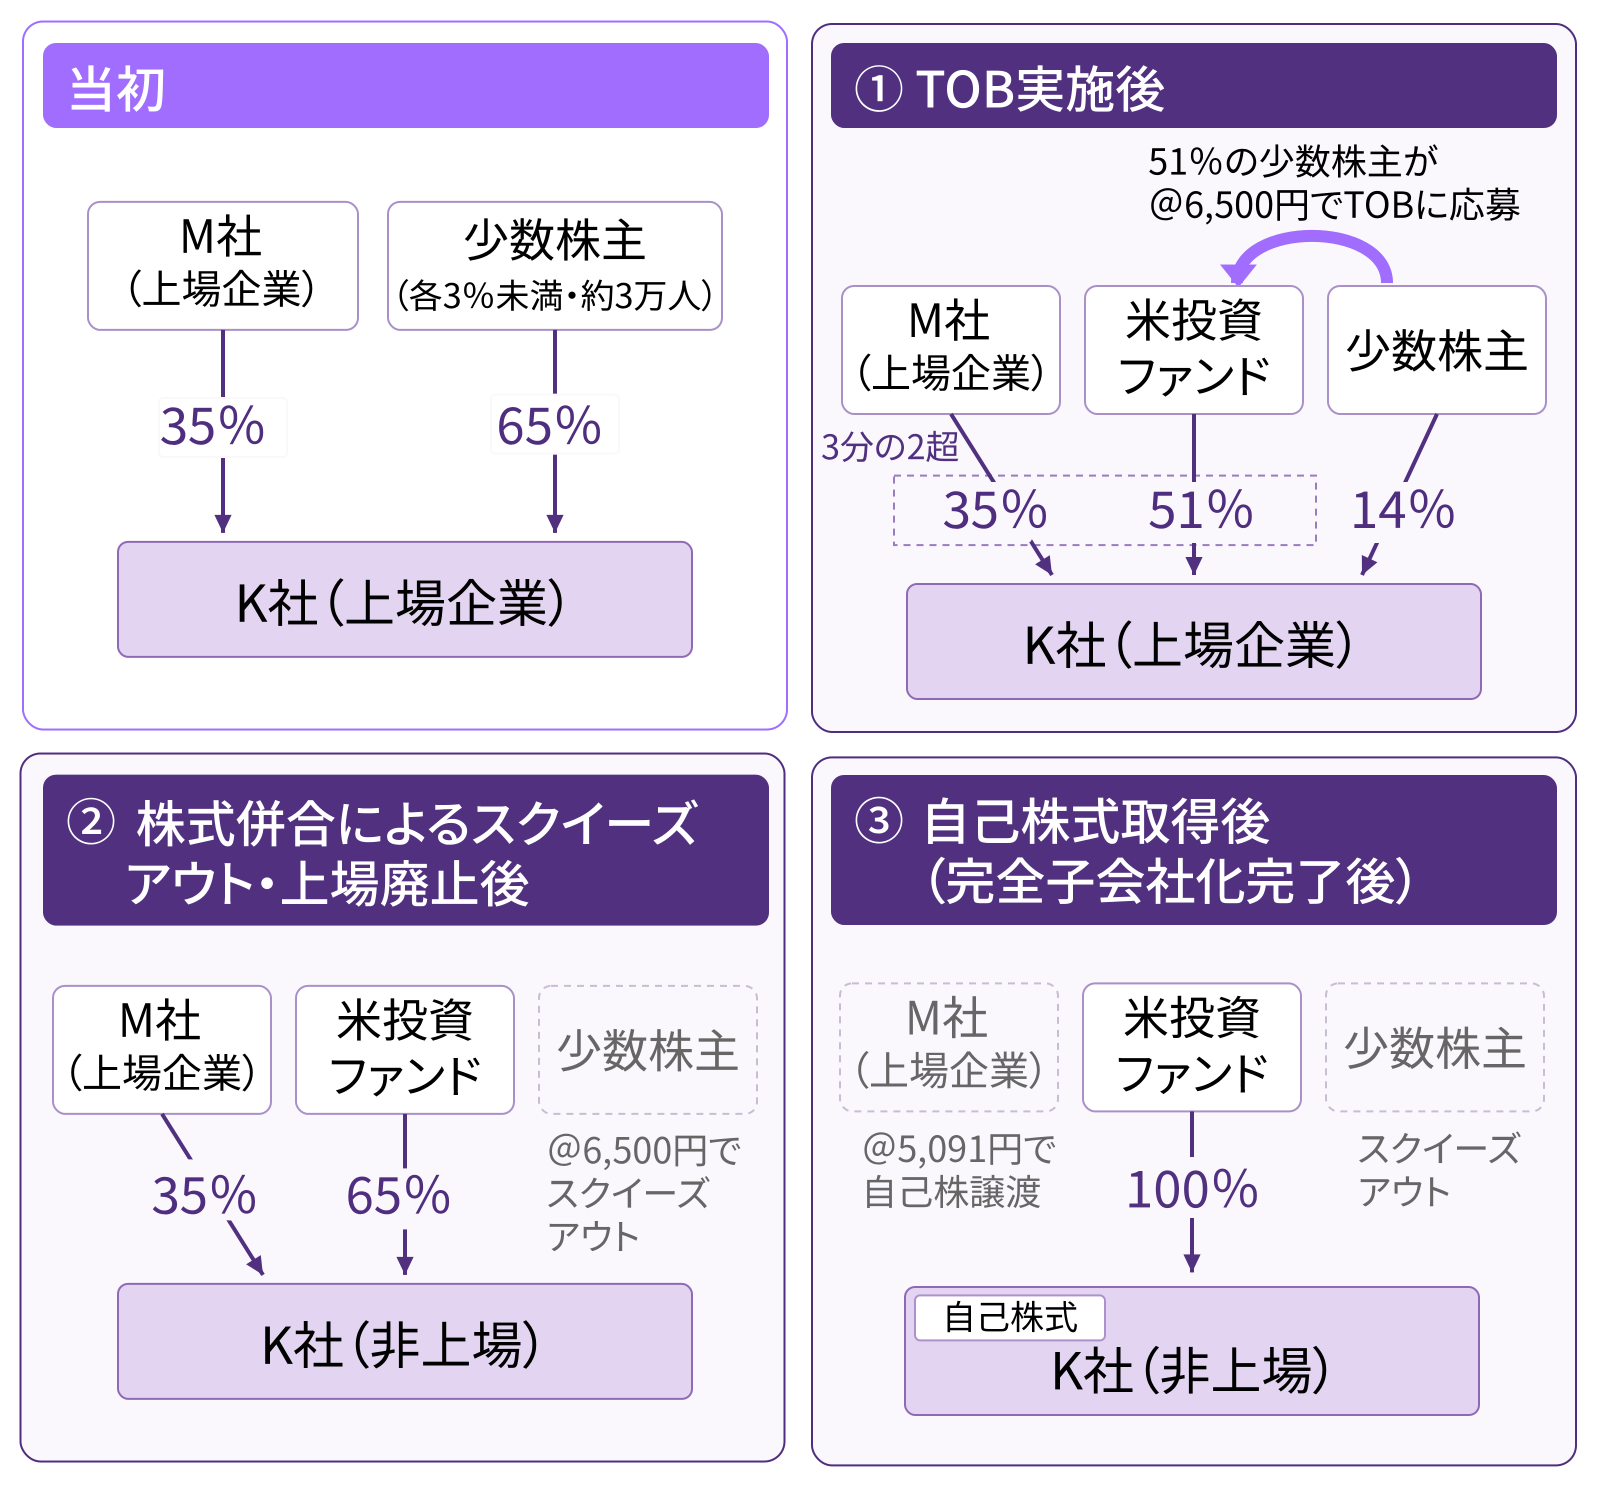
2024年、米国の投資ファンドは、上場企業(東証スタンダード)であるK社を買収して、完全子会社化(非公開化)しました。ストラクチャーは以下の通りです。
なお、TOB価格は1株6,500円であったのに対し、自己株式の対価は1株5,091円と、税効果を考慮して22%程度、低く設定されました。
仮に1株6,500円で発行済株式の全てを株式譲渡で取得した場合、買収価格の総額は約1,500億円程度になります。
M社が保有する35%分を自己株式として取得することとし、その譲渡価格を5,091円に引き下げることで、買収価格の総額(自己株式取得資金を含む)は、1,300億円程度になりました。
ただし、買収価格の総額を当初から、1,300億円程度に設定し、自己株式の対価を低くして浮いた分を全てTOB価格を高くする原資にしている可能性もあるため、単純に200億円程度安く買収することができたと断言することはできません。
では、M社がTOBに応じた場合の手取額と、自己株式を譲渡した場合の手取額を、試算して比較してみます。
なお、この際、K社の1株当たり税務上の資本金等の金額が必要となりますが、公表資料ベースでは情報が入手できないため、簡易的に会計上の金額である1株当たり758円を用いて計算することとします。
また、M社の有価証券報告書から、M社のK社株式の簿価を1株2,300円程度と推測して計算することとします。
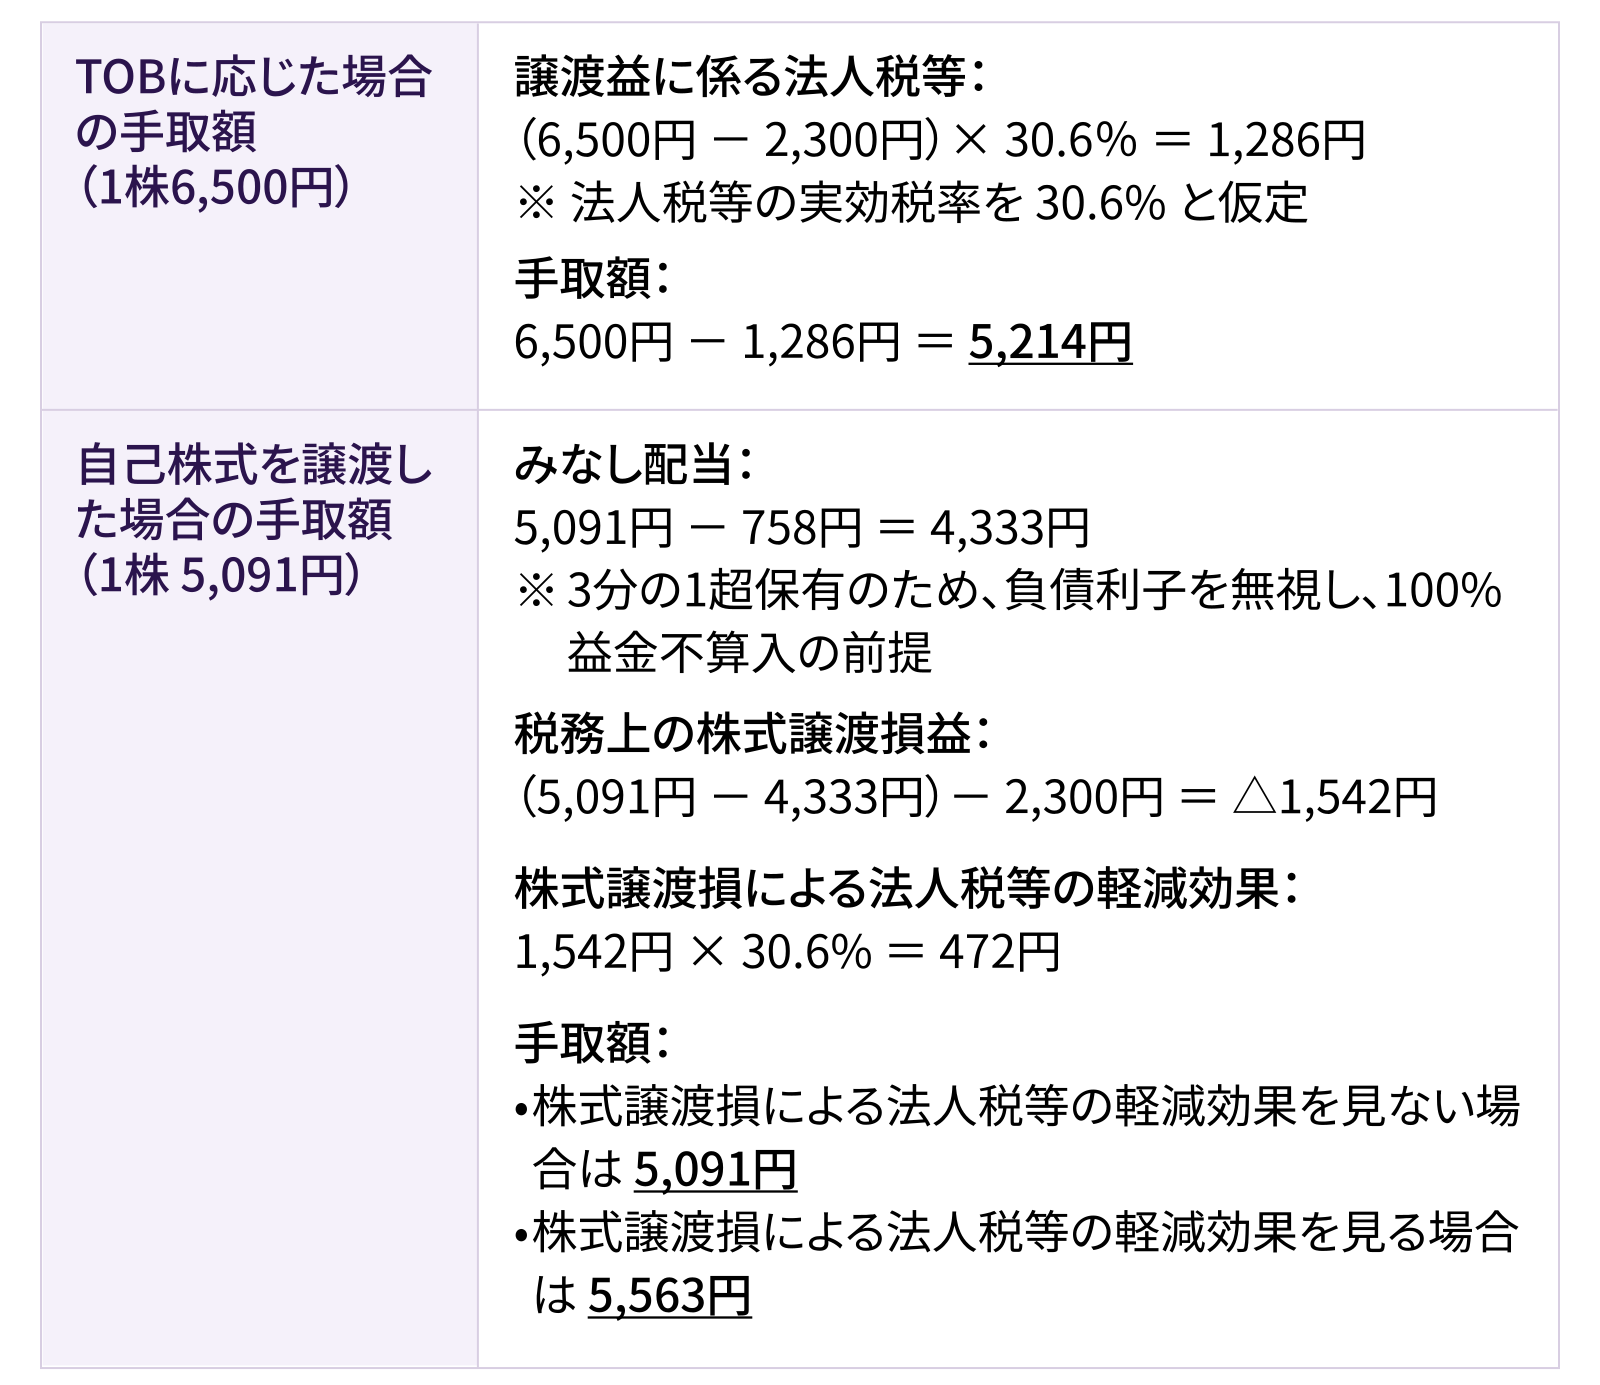
以上のように、両者の手取額が概ね一致するような価格設定が行われている試算結果となりました。
買収対象会社の税務上の資本金等の金額がさほど大きくなく、大口の法人株主の株式保有割合が3分の1超の場合においては、TOBに応じずに自己株式譲渡とするストラクチャーを選択することで、以下のようなメリットを取れる可能性があります。
本件のように、M&Aのストラクチャー選択において、税務が大きな役割を果たすケースが今後も増えてくるものと考えられます。
繰越欠損金は将来の課税所得を減らし税負担を圧縮できるため、M&Aの企業価値評価やストラクチャー設計において重要な意味を持ちます。しかし、欠損金取得目的の租税回避を防ぐため、法人税法57条の2により「欠損等法人の欠損金の繰越しの不適用」規定が設けられています。本稿ではこの基本概要に加え、買収対象グループに資産管理会社が含まれる場合の実務上の留意点と具体的対処法を事例とともに解説します。
M&Aで活用されるアーンアウト条項において、事後的に授受される調整金の税務上の取扱いは、売主(個人)の税引後手取額に重大な影響を与えます。本稿では、最新の国税不服審判所裁決(令和7年4月21日)を含む過去の重要事例を踏まえ、所得区分ごとに判断基準や実務上の留意点について整理し解説します。
2025年に導入されたばかりのミニマムタックスは、導入からわずか3年後の2027年に制度強化が予定されており、これまで「超」富裕層を主な対象としていた規定が、より広い富裕層にも適用される見込みです。これにより、M&Aに伴う自社株式の売却を予定しているオーナーにとって、大きな影響が生じるケースも想定されます。また、ミニマムタックスの影響を踏まえると、株式譲渡対価の代わりにオーナーへ役員退職金を支給する、いわゆる退職金スキームの優位性が、従来以上に高まっています。本稿では、ミニマムタックスを考慮したオーナー企業M&Aにおける役員退職金支給の活用方法について解説します。