生成AIの活用は、個人の業務効率化から、売上拡大・収益構造の改善・固定費削減につながる経営変革の段階へ移りつつあります。成果を生み出すには、ビジネス・データ・テクノロジー・ピープル・ガバナンスの5領域を一体で捉え、構想から定着までを計画的に進めることが重要です。本稿では、経営者が確認すべき3つの視点と、成果につなげる5つのステップを解説します。

Filter insights by:
注目記事
繰越欠損金は将来の課税所得を減らし税負担を圧縮できるため、M&Aの企業価値評価やストラクチャー設計において重要な意味を持ちます。しかし、欠損金取得目的の租税回避を防ぐため、法人税法57条の2により「欠損等法人の欠損金の繰越しの不適用」規定が設けられています。本稿ではこの基本概要に加え、買収対象グループに資産管理会社が含まれる場合の実務上の留意点と具体的対処法を事例とともに解説します。
適格請求書発行事業者以外の事業者からの課税仕入れに適用される経過措置について、2026年10月1日から仕入税額の控除割合が80%から70%に引き下げられました。本稿では、今回の引き下げに伴う実務上の留意点について整理します。
新着記事
2025 年、トランプ大統領の再登板により、米国の通商政策は大きな転換点を迎えています。特に注目されているのが、関税政策の強化です。今回はGrant Thornton の米国メンバーファームであるGrant Thornton Advisors LLC によるレポートをもとに、米国関税政策の動向ついて整理します。
「財政部、税務総局、商務部公告 2025 年第 2 号」海外投資家による配当利益の直接投資に対する源泉所得税の徴収猶予政策に関する財政部、税務総局、商務部の公告 「財資『2025』101号」会社法及び外商投資法施行後の財務上問題の取り扱いに関する財政部の通達 「工信庁聯財函 『2025』217号」2025年増値税加算控除政策を享受する先進製造企業リストの作成に関する工業と情報化部弁公庁、財政部、国家税務総局の通達
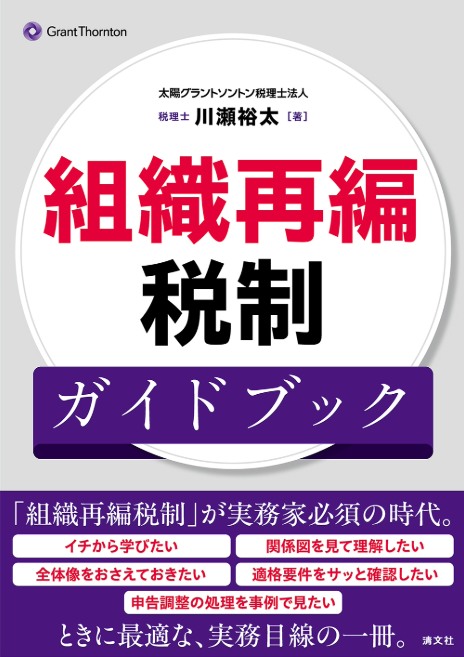
本書では、複雑な組織再編税制について体系的に理解できるよう、組織再編税制の基本から、適格要件の内容・申告調整の処理など実務に必須の内容まで、多くの図表を用いてわかりやすく、また再編の類型ごとのポイントも記載し、組織再編税制の各種制度の概要をつかみやすいように解説しています。
紙の納付書の事前送付が取りやめとなる場合や、紙の納付書の取り扱いをやめた金融機関が増えています。紙の納付書による納付に代わり、e-Taxサイト、eLTAX PCdesk(WEB版)にログインして電子納付することができます。
Pillar Two presents a complex web of rules, Income Inclusion Rule (IIR), Qualified Domestic Minimum Top-up Tax (QDMTT), and the Undertaxed Profits Rules (UTPR), formerly known as the Undertaxed Payments Rule. Multinational enterprises (MNEs) operating in Japan will need to understand the interaction of each rule enacted under Japan's domestic legislation.
外国人ビジネス関係者が中国での仕事および生活を円滑に進められるよう、商務部は関係部門と協力し、『外国人ビジネス関係者の中国における仕事および生活ガイド(2024年版)』(※毎年更新)を公表しました。今回は、一部の注意事項および中国での就労に関するサービス内容についてご説明いたします。
輸出物品販売場制度は、外国人旅行者向けの免税制度であり、2024年9月30日時点の輸出物品販売場数(以下「免税店」といいます。)は全国で61,392店と過去最大と、インバウンド消費拡大の重要な政策ツールとして位置づけられています。その一方で、不適切な免税販売や免税購入した者による不正な横流し等が問題とされてきました。そのため、令和7年度税制改正において、輸出物品販売場制度は、不正利用を排除しながら免税店が不正排除のために負担を負うことがないよう見直され、令和8年11月1日からリファンド方式に移行することとなりました。本ニュースレターでは、現行制度と改正後の制度の変更点を比較し、制度開始までに免税店を経営する事業者に求められる対応と留意点について解説します。
2025年3月期の有価証券報告書作成上の留意事項として、主に重要な契約等や政策保有株式の開示などの「企業内容等の開⽰に関する内閣府令」の改正、「法人税、住民税及び事業税等に関する会計基準」等の適用などによる会計基準等の改正関係のほか、内部統制報告書の記載事項や監査報告書の記載事項も改正があります。 また、金融庁は2025年4月1日に「有価証券報告書の作成・提出に際しての留意すべき事項等(識別された課題への対応にあたって参考となる開示例集を含む)及び有価証券報告書レビューの実施について(令和7年度)」を公表しています。さらに、金融庁は2025年3月28日には株主総会前の適切な情報提供について全上場会社に対して要請をするとともに、有価証券報告書の定時株主総会前の開示に関する情報を公表しています。 本稿では、これらの2025年3月期の有価証券報告書作成上の留意事項について解説します。
東京都カスタマー・ハラスメント防止条例が2025年4月1日より施行されました。カスハラというと消費者と企業との関係を思い浮かべがちですが、いわゆるB to Bの関係についても企業の対応が注目されています。
With the COVID-19 travel restrictions lifted, business travel has increased significantly. Some companies assume their employees are tax-exempt if their home country has an income tax treaty with the host country and the employee spends not more than 183 days in aggregate there. How to count the days can easily create confusion. This edition of the tax bulletin explains how to count 183 days and pitfalls you need to be aware of when counting travel days to Japan.
「財会『2025』第9号」電子証憑の会計データ標準の適用促進に関する通達 「国家税務総局公告2025年第12 号」国家税務総局による「納税・納付信用管理弁法」の公布に関する公告 「税委会公告2025年第7号」国務院関税税則委員会による米国原産輸入品に対する関税引き上げ措置の調整に関する公告
輸入取引には、関税と輸入消費税という2種類の税金が関係しますが、それぞれの趣旨や計上方法、申告・納税のタイミングには違いがあります。この記事では、関税と輸入消費税の基本的な仕組みや相違点、取扱いの違いを解説します。
タイにおける新たなトップアップ税法の影響とその要件について、現状、わかっている仕組み等を記載しております。
昨年(2024年)暮れにタレント中居正広氏によるフジテレビ職員への性加害が報道され、その対応を巡りフジテレビの経営陣が刷新されるまでの広がりを見せました。 今月号では、会社法務がご専門の森・濱田松本法律事務所パートナー弁護士・奥田亮輔氏にコーポレートガバナンス(企業統治)を中心に解説して頂きます。