続・のれんの非償却に関する議論
マネジメントのための経営財務情報『拝啓社長殿』2026年7月に開催された企業会計基準諮問会議において、「のれんの償却/非償却問題」に関する今後の方向性が示されました。検討の結果、のれんを一定期間にわたり償却する現行の会計処理の枠組みを維持し、のれんの非償却の選択制導入およびのれん償却費の計上区分変更については、これ以上検討を進めないことで合意されています。本稿では、2025年7月の検討開始から今回の合意に至るまでの主な動向を振り返ります。
2026/09/29 読了時間 5 分

日本の中小企業における経営者は60歳以上が過半数を占めており、後継者不在率は50%を超えています(「2025年版 中小企業白書」より)。事業承継の選択肢のうち、近年増加傾向にあるM&Aを中心とする親族外事業承継のトレンドを確認するとともに、直近の税制改正が与える影響について、その展望を示します。
中小企業基盤整備機構が公表している「令和7年度 事業承継・引継ぎ支援センターの実績について」によると、2025年度の第三者承継の成約件数は過去最多の2,265件と、センターの開設以来右肩上がりの状況が継続しています。
これは、「経済財政運営と改革の基本方針(いわゆる骨太の方針)」にも継続的に記載されているように、M&Aを中心とする親族外事業承継が「従業員の雇用を守るための選択肢」「中小企業の規模拡大・存続に向けた選択肢」として認知されつつある状況がうかがえます。
今後適用される以下の税制改正等は、事業承継におけるM&Aなどの検討プロセスや実行時期に大きな影響を与えることが想定されます。
株式譲渡益を含む高額所得者に対する課税強化として、特別控除額の引下げ(3.3億円から1.65億円)と最低税率の引上げ(22.5%から30%)が行われます。
非上場株式に係る贈与税・相続税が全額猶予される特例措置に関する事前手続「特例承継計画」の提出期限が2027年9月30日に到来します(贈与・相続の実行期限は2027年12月31日)。
現在、国税庁の有識者会議において、非上場株式の相続税評価方法の見直し(残余利益方式の採用や類似業種比準方式の廃止など)が議論されています。
レコフデータによると、2026年1-6月のM&A件数は2,647件と過去最多を更新しました。これは経営者の高齢化に加え、2027年からのミニマムタックスの適用拡大や事業承継税制の期限を見据えた駆け込みの動きが影響していると推察されます。さらに、今後非上場株式の評価方法が見直された場合、自社株式の評価上昇により親族内承継時の税負担の増加が想定されるケースにおいては、中小企業オーナーにとってM&Aが引き続き有力な選択肢となり得ます。こうした背景から、2027年以降もM&Aを中心とする第三者への親族外事業承継の増加トレンドは堅調に推移すると考えられます。
中小企業向けの支援策として、「事業承継・M&A補助金」が整備されています。M&A時の専門家費用(仲介手数料、DD費用等)に対して買手:最大600万~2,000万円(100億円企業要件を満たす場合)、売手:最大800万円、M&A後の経営統合(PMI)に係る費用に対しては最大150万~1,000万円(一定の賃上げを実施する場合)が補助されます。要件に該当する場合には、M&A検討時に事前申請による活用を検討することが有用です。
2026年7月に開催された企業会計基準諮問会議において、「のれんの償却/非償却問題」に関する今後の方向性が示されました。検討の結果、のれんを一定期間にわたり償却する現行の会計処理の枠組みを維持し、のれんの非償却の選択制導入およびのれん償却費の計上区分変更については、これ以上検討を進めないことで合意されています。本稿では、2025年7月の検討開始から今回の合意に至るまでの主な動向を振り返ります。
サプライチェーンを狙うサイバー攻撃の増加を受け、経済産業省は取引先を含むセキュリティ対策を統一基準で可視化する「SCS評価制度」の構築を進めています。今後は、価格・品質・納期に加えて、取引先のセキュリティ対策レベルが選定・継続取引の重要な判断材料となる可能性があります。本稿では、SCS評価制度の概要と、企業が今から取り組むべき準備のポイントを解説します。
経済産業省がストック・オプションなどの株式報酬の活用を奨励する一方で、会計検査院はストック・オプションに関する課税漏れの可能性を指摘する報告書を昨年10月に公表しました。これを受け、国税当局は、申告漏れの把握や税務調査を強化する方針を示しており、企業には適切な対応が求められています。
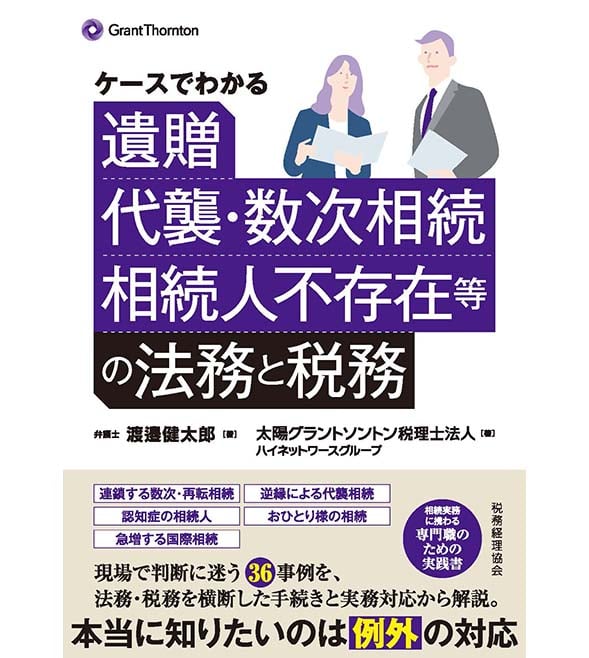
書籍『ケースでわかる 遺贈、代襲・数次相続、相続人不存在等の法務と税務』(弁護士・渡邉健太郎、太陽グラントソントン税理士法人ハイネットワースグループ著)が株式会社税務経理協会より発刊されます。ケース別で自分と似た悩みを見つけやすい。判断に迷う「イレギュラー」な36の相続事例を、法務・税務を横断して実務対応まで解説。
円安は個人が保有する資産の税務にも影響を与えています。例えば円安の影響でドルを保有している個人がドルをユーロに変更したときや、ドルで外国株を購入したときは円に戻さない場合であっても為替差益に注意が必要です。その他にも円安が個人の税務に与える様々な影響を整理し、その留意点をまとめます。
CRS等による各国税務当局間の情報交換が進むなか、海外資産に関する税務コンプライアンスの重要性が高まっています。本稿では、日系企業の進出が拡大するインドにおける海外資産の申告制度について、概要や対象資産、未申告時の罰則等を解説します。