
ビジネス税務
インボイス経過措置の見直しと2026年10月からの実務対応
適格請求書発行事業者以外の事業者からの課税仕入れに適用される経過措置について、2026年10月1日から仕入税額の控除割合が80%から70%に引き下げられました。本稿では、今回の引き下げに伴う実務上の留意点について整理します。
2026/05/01 読了時間 3 分
人手不足が常態化するなか、優秀な人材の確保に加えて、採用後の定着および離職防止に向けた施策の重要性が高まっています。
採用・離職防止の活動に係る費用につき、税務上の取り扱いを整理します。
特定の従業員のみを対象とする施策は給与課税の対象となるため、全従業員を対象とした制度設計とすることが求められます。
適格請求書発行事業者以外の事業者からの課税仕入れに適用される経過措置について、2026年10月1日から仕入税額の控除割合が80%から70%に引き下げられました。本稿では、今回の引き下げに伴う実務上の留意点について整理します。
円安は個人が保有する資産の税務にも影響を与えています。例えば円安の影響でドルを保有している個人がドルをユーロに変更したときや、ドルで外国株を購入したときは円に戻さない場合であっても為替差益に注意が必要です。その他にも円安が個人の税務に与える様々な影響を整理し、その留意点をまとめます。
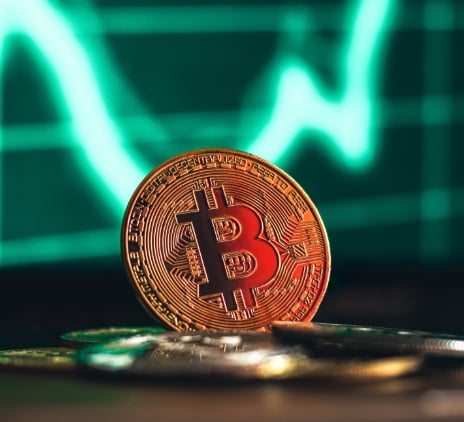
令和8年度税制改正にて、特定暗号資産の所得税の取扱いが総合課税から申告分離課税に改正されました。当該改正によって、今後、暗号資産の譲渡の増加が見込まれますが、ミニマムタックスに留意する必要があります。
適格請求書発行事業者以外の事業者からの課税仕入れに適用される経過措置について、2026年10月1日から仕入税額の控除割合が80%から70%に引き下げられました。本稿では、今回の引き下げに伴う実務上の留意点について整理します。
日本での事業展開に関心をお持ちの皆さまに向けた英文ガイド「Doing Business in Japan」。事業形態、会計・税務、社会保険、雇用に関する制度などの基礎情報を解説。
Under Japan’s consumption tax rules, input tax credits for "adjustable fixed assets" are credited upon acquisition. However, if the use of assets changes within three years, an adjustment is required.
日本での事業展開に関心をお持ちの皆さまに向けた英文ガイド「Doing Business in Japan」。事業形態、会計・税務、社会保険、雇用に関する制度などの基礎情報を解説。
円安は個人が保有する資産の税務にも影響を与えています。例えば円安の影響でドルを保有している個人がドルをユーロに変更したときや、ドルで外国株を購入したときは円に戻さない場合であっても為替差益に注意が必要です。その他にも円安が個人の税務に与える様々な影響を整理し、その留意点をまとめます。
令和8年度税制改正にて、特定暗号資産の所得税の取扱いが総合課税から申告分離課税に改正されました。当該改正によって、今後、暗号資産の譲渡の増加が見込まれますが、ミニマムタックスに留意する必要があります。