
ビジネス税務
インボイス経過措置の見直しと2026年10月からの実務対応
適格請求書発行事業者以外の事業者からの課税仕入れに適用される経過措置について、2026年10月1日から仕入税額の控除割合が80%から70%に引き下げられました。本稿では、今回の引き下げに伴う実務上の留意点について整理します。
2026/06/04 読了時間 1 分
2027年4月以後開始する事業年度より、新たなリース会計基準が適用されます。
「上場企業並びに会社法上の大会社(資本金5億円以上)及びその子会社」および「新規上場(IPO)準備をしている会社」は強制適用となります。中小企業は、適用は任意です。
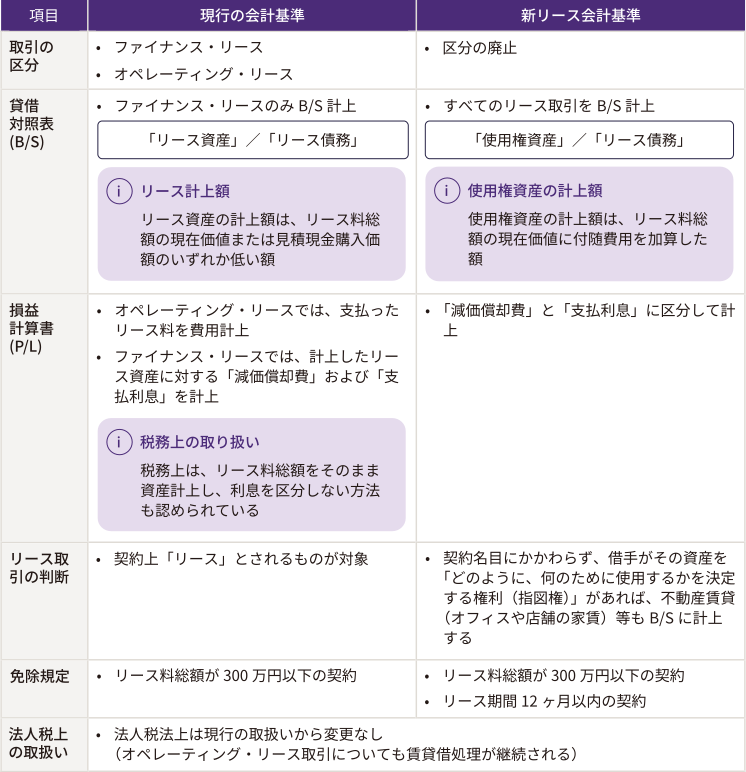
中小企業が新リース会計基準を適用する場合には、消費税の一括控除や中小企業経営強化税制など税制上の優遇措置を活用できます。

適格請求書発行事業者以外の事業者からの課税仕入れに適用される経過措置について、2026年10月1日から仕入税額の控除割合が80%から70%に引き下げられました。本稿では、今回の引き下げに伴う実務上の留意点について整理します。
日本での事業展開に関心をお持ちの皆さまに向けた英文ガイド「Doing Business in Japan」。事業形態、会計・税務、社会保険、雇用に関する制度などの基礎情報を解説。
Under Japan’s consumption tax rules, input tax credits for "adjustable fixed assets" are credited upon acquisition. However, if the use of assets changes within three years, an adjustment is required.