
資産管理会社を買収する場合の欠損等法人の規定に関する留意点
繰越欠損金は将来の課税所得を減らし税負担を圧縮できるため、M&Aの企業価値評価やストラクチャー設計において重要な意味を持ちます。しかし、欠損金取得目的の租税回避を防ぐため、法人税法57条の2により「欠損等法人の欠損金の繰越しの不適用」規定が設けられています。本稿ではこの基本概要に加え、買収対象グループに資産管理会社が含まれる場合の実務上の留意点と具体的対処法を事例とともに解説します。
2025/01/29 読了時間 3 分
連結納税制度(グル-プ通算制度)や法人税の繰戻し還付制度のように、国税独自の税制により地方税の計算と連動しない制度があります。重要性の観点から地方税は税務デューデリジェンスの調査範囲の対象外とされるケースもありますが、国税独自の税制による地方税の税務処理について検出事項となるケースが散見されます。今回は当該論点について解説いたします。
連結納税制度は国税(法人税)における制度であるため、地方税(住民税)の計算には影響させない仕組みを設けています。具体的には、連結法人で生じた欠損金額が損益通算により他の連結法人の所得金額と相殺された場合において、住民税ではその相殺がなかったものとして通常の単体納税が継続している状態に戻すため、損益通算により相殺された欠損金額から住民税における欠損金相当額を算出し、住民税の課税標準から控除することができます(旧地方53⑨、321の8⑨)。
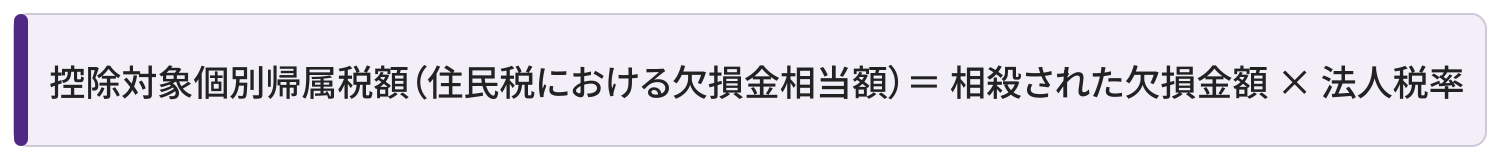
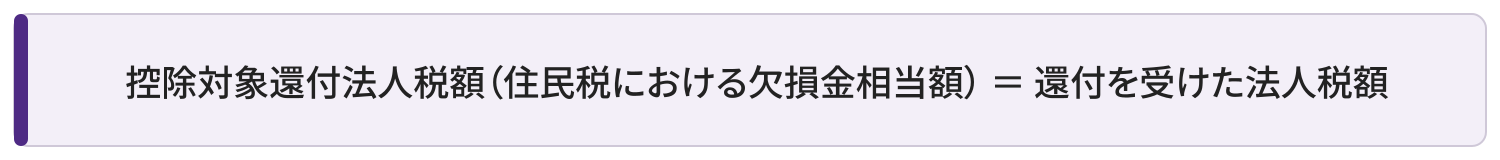
住民税の課税標準は【法人税の課税所得金額×法人税率】であり、住民税は当該課税標準に住民税率を乗じて算出されます。そのため住民税を通常の単体納税が継続している状態に戻すには、相殺された欠損金額×法人税率を、住民税における欠損金相当額として住民税の課税標準から控除することとなります。住民税における欠損金相当額を控除対象個別帰属税額といい、計算式は下記のとおりとなります。
連結納税制度から単体納税へ移行した場合には、連結法人が有する控除対象個別帰属税額(住民税の欠損金相当額)は、単体納税に引き継ぐことができ、控除を受けることができます(令和2年地方改正法附則5⑤、令和2年地令改正法令附則3㉙)。
例えば下記の計算イメージによると、損益通算により相殺された欠損金額×法人税率=△464(住民税における欠損金相当額)を住民税の課税標準から控除することで住民税額はゼロとなり、結果として連結納税時代の欠損金の相殺がなかったものとした場合の住民税額と同額となります。
【単体納税の場合と連結納税から単体納税へ移行した場合との住民税の計算イメージ】
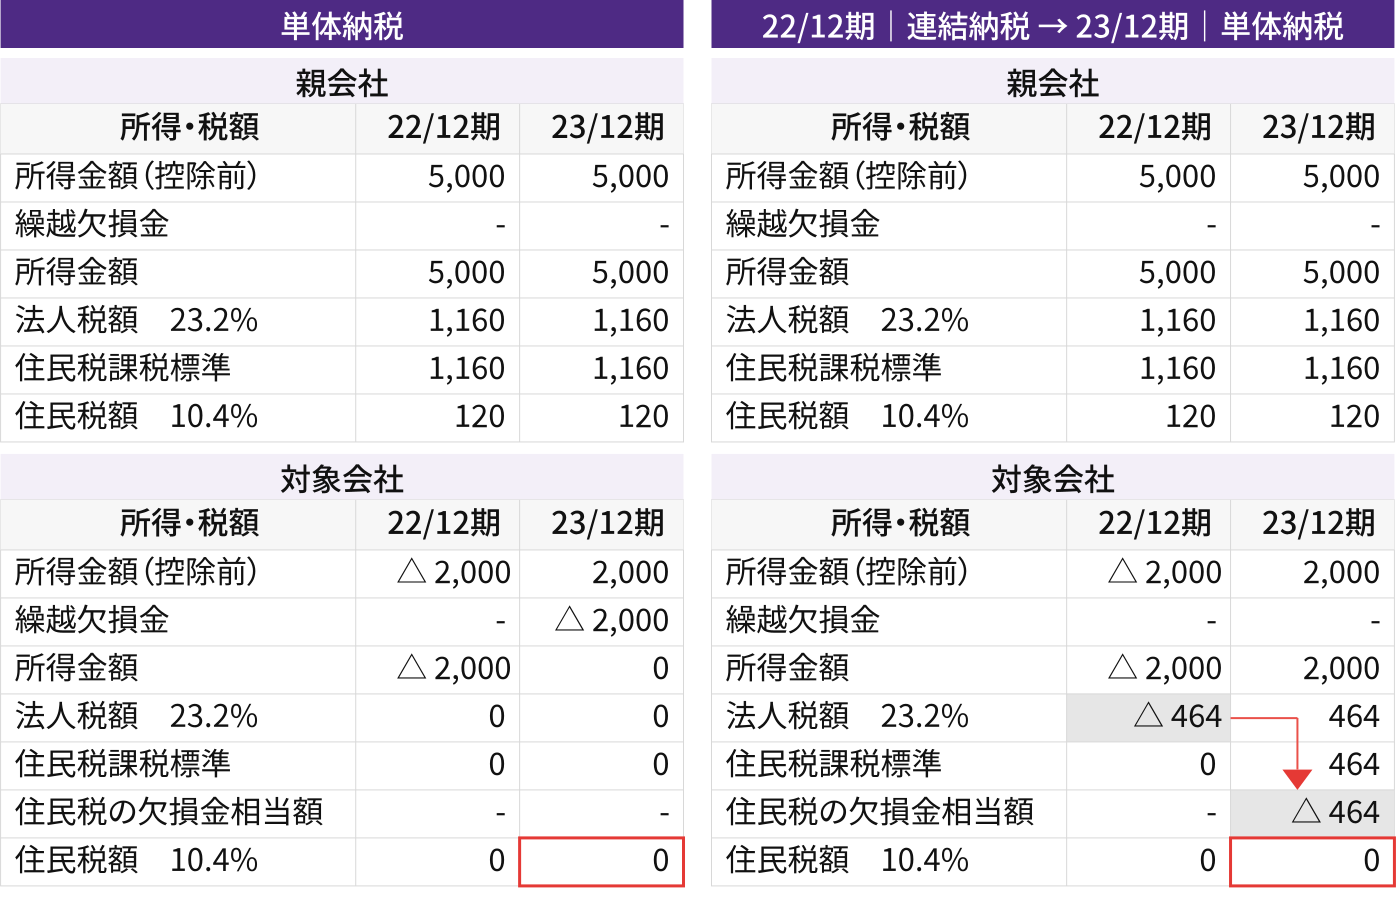
連結納税制度時代の控除対象個別帰属税額(住民税の欠損金相当額)は単体納税移行時に引き継ぐことができないと誤認することにより、地方税申告書に控除を行うための別表の添付が漏れ、そのまま住民税の計算を行ってしまうといった誤りが想定されます。
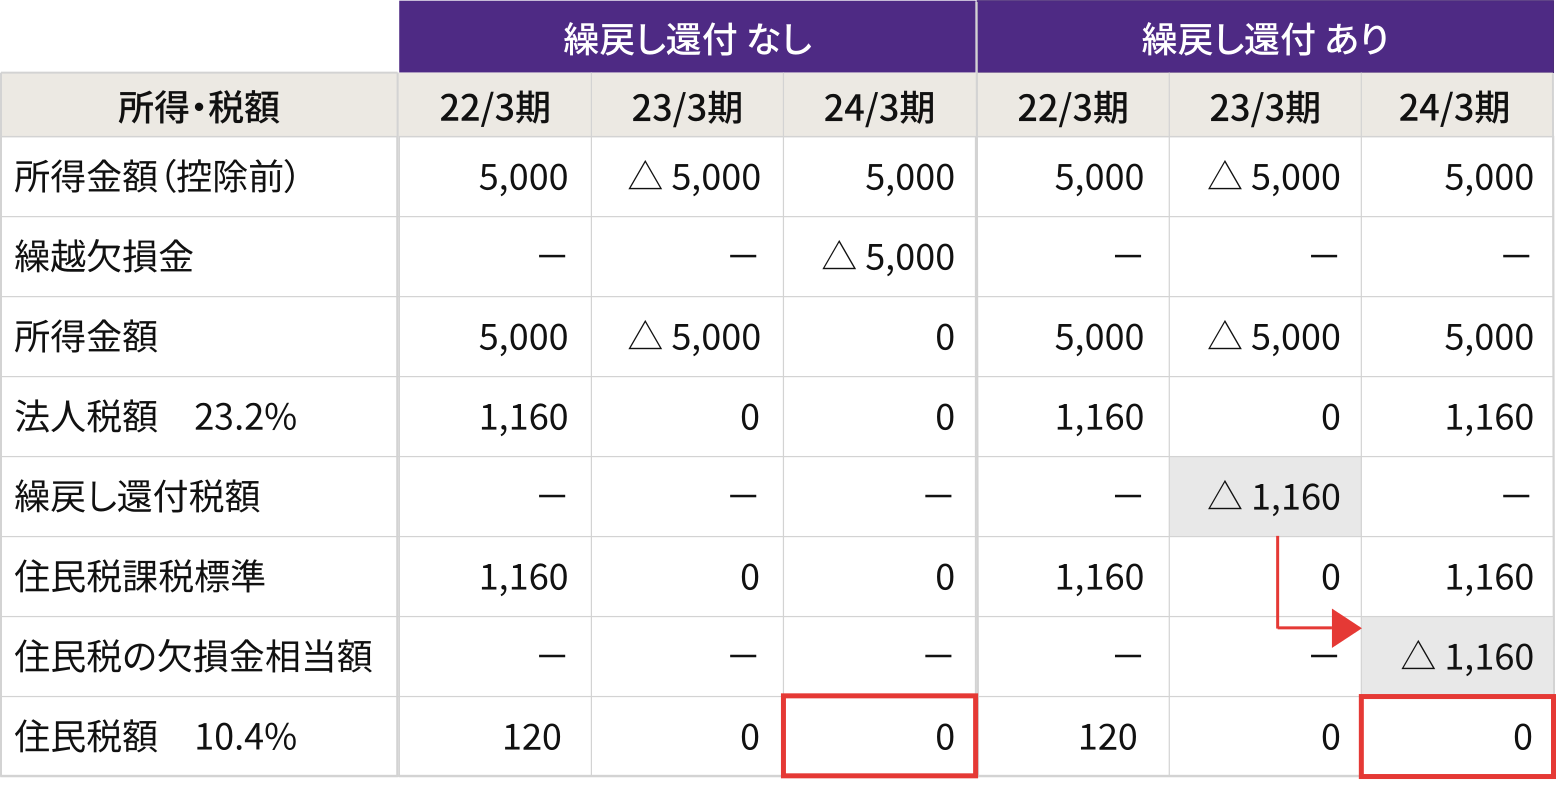
欠損金の繰戻し還付制度は国税(法人税)における制度であるため、地方税(住民税)の計算には影響させない仕組みを設けています。具体的には、欠損金の繰戻し還付を行った場合において、住民税においてはその繰戻し還付がなかったものとして欠損金を有している状態に戻すため、その繰戻し還付の規定により還付を受けた法人税額を住民税における欠損金相当額として、住民税の課税標準から控除することができます(地方53㉓、321の8㉓)。この住民税における欠損金相当額を控除対象還付法人税額といい、計算式は下記のとおりとなります。
例えば下記の計算イメージによると、欠損金の繰戻し還付により還付を受けた法人税額△1,160(住民税における欠損金相当額)を住民税の課税標準から控除することで住民税額はゼロとなり、結果として繰戻し還付がなかったものとした場合の住民税額と同額になります。
【欠損金の繰戻し還付がない場合とある場合との住民税の計算イメージ】
国税において欠損金の繰戻し還付を行った場合に控除対象還付法人税額(住民税における欠損金相当額)について、地方税申告書に控除を行うための別表の添付を失念し、そのまま住民税の計算を行うといった誤りが想定されます。
上記の住民税における欠損金相当額は、いずれも10年間繰り越して控除することができます。上記事例の様な地方税の誤りが検出された場合は、追徴課税リスクは存在しないものの、M&A実行後における是正処理を行うことを検討する必要があると考えられます。例えば、地方税申告書に住民税における欠損金相当額の控除を行うための別表の添付が漏れていた場合において、税額が減少する場合には更正の請求、税額に変動がない場合には別表の追加提出といった是正処理が考えられます。

繰越欠損金は将来の課税所得を減らし税負担を圧縮できるため、M&Aの企業価値評価やストラクチャー設計において重要な意味を持ちます。しかし、欠損金取得目的の租税回避を防ぐため、法人税法57条の2により「欠損等法人の欠損金の繰越しの不適用」規定が設けられています。本稿ではこの基本概要に加え、買収対象グループに資産管理会社が含まれる場合の実務上の留意点と具体的対処法を事例とともに解説します。

プロジェクトファイナンス(PF)における財務モデルの特徴を、M&A等のトランザクションモデルとの比較を通じて解説します。PFモデルは多角的なステークホルダーの共通基盤であり、ノンリコース性を前提としてCFADSやDSCR等の指標をもとに借入可能額(Debt Sizing)や返済パターン(Debt Sculpting)を直接モデル上で算定する点に構造的な違いがあります。
M&Aで活用されるアーンアウト条項において、事後的に授受される調整金の税務上の取扱いは、売主(個人)の税引後手取額に重大な影響を与えます。本稿では、最新の国税不服審判所裁決(令和7年4月21日)を含む過去の重要事例を踏まえ、所得区分ごとに判断基準や実務上の留意点について整理し解説します。
繰越欠損金は将来の課税所得を減らし税負担を圧縮できるため、M&Aの企業価値評価やストラクチャー設計において重要な意味を持ちます。しかし、欠損金取得目的の租税回避を防ぐため、法人税法57条の2により「欠損等法人の欠損金の繰越しの不適用」規定が設けられています。本稿ではこの基本概要に加え、買収対象グループに資産管理会社が含まれる場合の実務上の留意点と具体的対処法を事例とともに解説します。
M&Aで活用されるアーンアウト条項において、事後的に授受される調整金の税務上の取扱いは、売主(個人)の税引後手取額に重大な影響を与えます。本稿では、最新の国税不服審判所裁決(令和7年4月21日)を含む過去の重要事例を踏まえ、所得区分ごとに判断基準や実務上の留意点について整理し解説します。
2025年に導入されたばかりのミニマムタックスは、導入からわずか3年後の2027年に制度強化が予定されており、これまで「超」富裕層を主な対象としていた規定が、より広い富裕層にも適用される見込みです。これにより、M&Aに伴う自社株式の売却を予定しているオーナーにとって、大きな影響が生じるケースも想定されます。また、ミニマムタックスの影響を踏まえると、株式譲渡対価の代わりにオーナーへ役員退職金を支給する、いわゆる退職金スキームの優位性が、従来以上に高まっています。本稿では、ミニマムタックスを考慮したオーナー企業M&Aにおける役員退職金支給の活用方法について解説します。