The Foreign tax credit system is designed to avoid international double taxation. It allows a corporation to deduct, within certain limits, the amount of foreign corporate income tax paid or withheld abroad from its corporate tax liability. A domestic corporation and a foreign corporation which has a permanent establishment in Japan are allowed to take advantage of the foreign tax credit. The following explanations are for a domestic corporation. A foreign corporation is able to take foreign tax credit for eligible foreign taxes on income attributable to a permanent establishment in Japan.
Filter insights by:
Showing 16 of 237 content results
本記事では、2025年度税制改正によって拡充された「経営力向上計画に基づく税制優遇(E類型)」の内容や、積極的な投資を行う企業向けの補助金制度について解説します。
The corporations subject to the size-based business taxation have been revised with the 2024 (Reiwa 6) tax reform. This section outlines the calculation method for the size-based business taxation.
令和4年4月1日以降開始事業年度からグループ通算制度が開始しています。グループ通算制度では、「投資簿価修正」規定が設けられており、グループ通算制度を適用している法人が通算子法人をM&Aにより通算グループ外に譲渡する場合、税務上はその子法人の譲渡時における簿価純資産をその子法人株式の譲渡原価として株式譲渡損益を計算することとされています。これは通算子法人株式の譲渡による利益や損失の二重計上の防止等の観点、特に通算子法人株式の意図的な譲渡損計上による租税回避行為を防止するため設けられた規定です。一方で、通算子法人株式の取得価額に企業買収時のプレミアム相当額が含まれている場合、そのプレミアム相当額を譲渡原価として損金算入する機会が失われることが実務上疑問視されており、令和4年税制改正において投資簿価修正の特例として一定の金額をその通算子法人の簿価純資産価額に加算できる措置が設けられています。本稿ではその改正の概要について解説します。
2025 年、トランプ大統領の再登板により、米国の通商政策は大きな転換点を迎えています。特に注目されているのが、関税政策の強化です。今回はGrant Thornton の米国メンバーファームであるGrant Thornton Advisors LLC によるレポートをもとに、米国関税政策の動向ついて整理します。
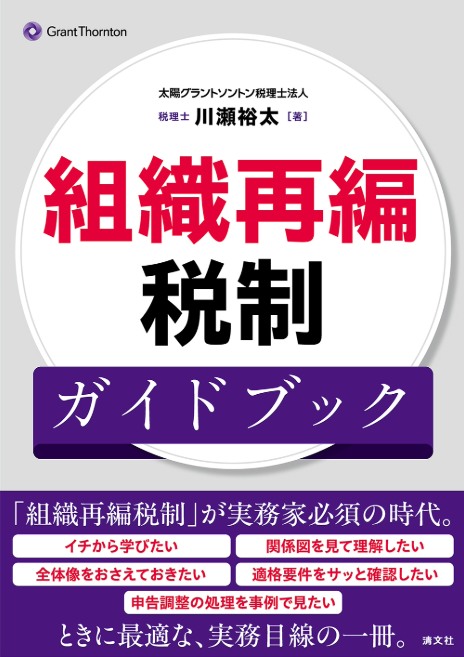
本書では、複雑な組織再編税制について体系的に理解できるよう、組織再編税制の基本から、適格要件の内容・申告調整の処理など実務に必須の内容まで、多くの図表を用いてわかりやすく、また再編の類型ごとのポイントも記載し、組織再編税制の各種制度の概要をつかみやすいように解説しています。
紙の納付書の事前送付が取りやめとなる場合や、紙の納付書の取り扱いをやめた金融機関が増えています。紙の納付書による納付に代わり、e-Taxサイト、eLTAX PCdesk(WEB版)にログインして電子納付することができます。
Pillar Two presents a complex web of rules, Income Inclusion Rule (IIR), Qualified Domestic Minimum Top-up Tax (QDMTT), and the Undertaxed Profits Rules (UTPR), formerly known as the Undertaxed Payments Rule. Multinational enterprises (MNEs) operating in Japan will need to understand the interaction of each rule enacted under Japan's domestic legislation.
With the COVID-19 travel restrictions lifted, business travel has increased significantly. Some companies assume their employees are tax-exempt if their home country has an income tax treaty with the host country and the employee spends not more than 183 days in aggregate there. How to count the days can easily create confusion. This edition of the tax bulletin explains how to count 183 days and pitfalls you need to be aware of when counting travel days to Japan.
輸入取引には、関税と輸入消費税という2種類の税金が関係しますが、それぞれの趣旨や計上方法、申告・納税のタイミングには違いがあります。この記事では、関税と輸入消費税の基本的な仕組みや相違点、取扱いの違いを解説します。
2021年度の税制改正により税務関係書類について押印を要しないこととされました。2025年1月より税務署などによる受領印の押なつが廃止となりました。各行政機関で進められているDX化による文書押印の要否を整理します。
令和4年4月1日以降開始事業年度からグループ通算制度が開始しています。グループ通算制度では、「投資簿価修正」規定が設けられており、グループ通算制度を適用している法人が通算子法人をM&Aにより通算グループ外に譲渡する場合、税務上はその子法人の譲渡時における簿価純資産をその子法人株式の譲渡原価として株式譲渡損益を計算することとされています。これは通算子法人株式の譲渡による利益や損失の二重計上の防止等の観点、特に通算子法人株式の意図的な譲渡損計上による租税回避行為を防止するため設けられた規定です。一方で、通算子法人株式の取得価額に企業買収時のプレミアム相当額が含まれている場合、そのプレミアム相当額を譲渡原価として損金算入する機会が失われることが実務上疑問視されており、令和4年税制改正において投資簿価修正の特例として一定の金額をその通算子法人の簿価純資産価額に加算できる措置が設けられています。本稿ではその改正の概要について解説します。
2024年(暦年ベース、以下同じ。)のIPO市場は新規上場会社数が134社(TOKYO PRO Marketを含む、以下同じ。)と2023年の124社から10社の増加となりました。2025年は足元3月末までの新規上場会社数(執筆時点での予定社数)は26社となっています。