富裕層がターゲット 税務当局による情報・調査の包囲網
国際相続・国際資産税税務当局は、税務調査の重点調査項目として「富裕層」「国際」「無申告」への対応を掲げています。富裕層に対する税務調査が、年々強化されています。
2025/02/18 読了時間 2 分

富裕層や企業オーナー、不動産オーナーなど高額所得者に対する課税が、2025年から強化されます。
譲渡所得の基因となる不動産や株式の売却をする個人については、2025年1月1日以降の所得について、影響が出るため、注意が必要です。
日本の所得税は、給与所得・;事業所得・不動産所得などは総合課税として累進課税されます。総合課税の税率は、国税が、概ね5~45%(ほかに地方税10%)。一方、不動産などの譲渡所得や一部の金融所得は分離課税されます。不動産(長期保有)や株式の譲渡所得の税率は、概ね15%(ほかに地方税5%)で定率に課税されます。
高所得になればなるほど、不動産や株式の譲渡所得の割合が高まるため、高額所得者の所得税負担率が低下する現象が起きています。税負担の公正性の観点からも、一定水準以上の所得については、納税負担率を22.5%(国税部分)以上に、引き上げられます。
先ずはじめに、毎年3月に確定申告する所得金額に加えて、申告不要を適用する上場株式の譲渡所得や配当所得なども加算した基準所得金額を計算します。
次に、基準所得金額から、特別控除額(3億3千万円)を控除した金額に、22.5%(国税)を乗じます。これらの金額が、通常の税額を超過する場合には、その差額分が、追加で申告納税されます。
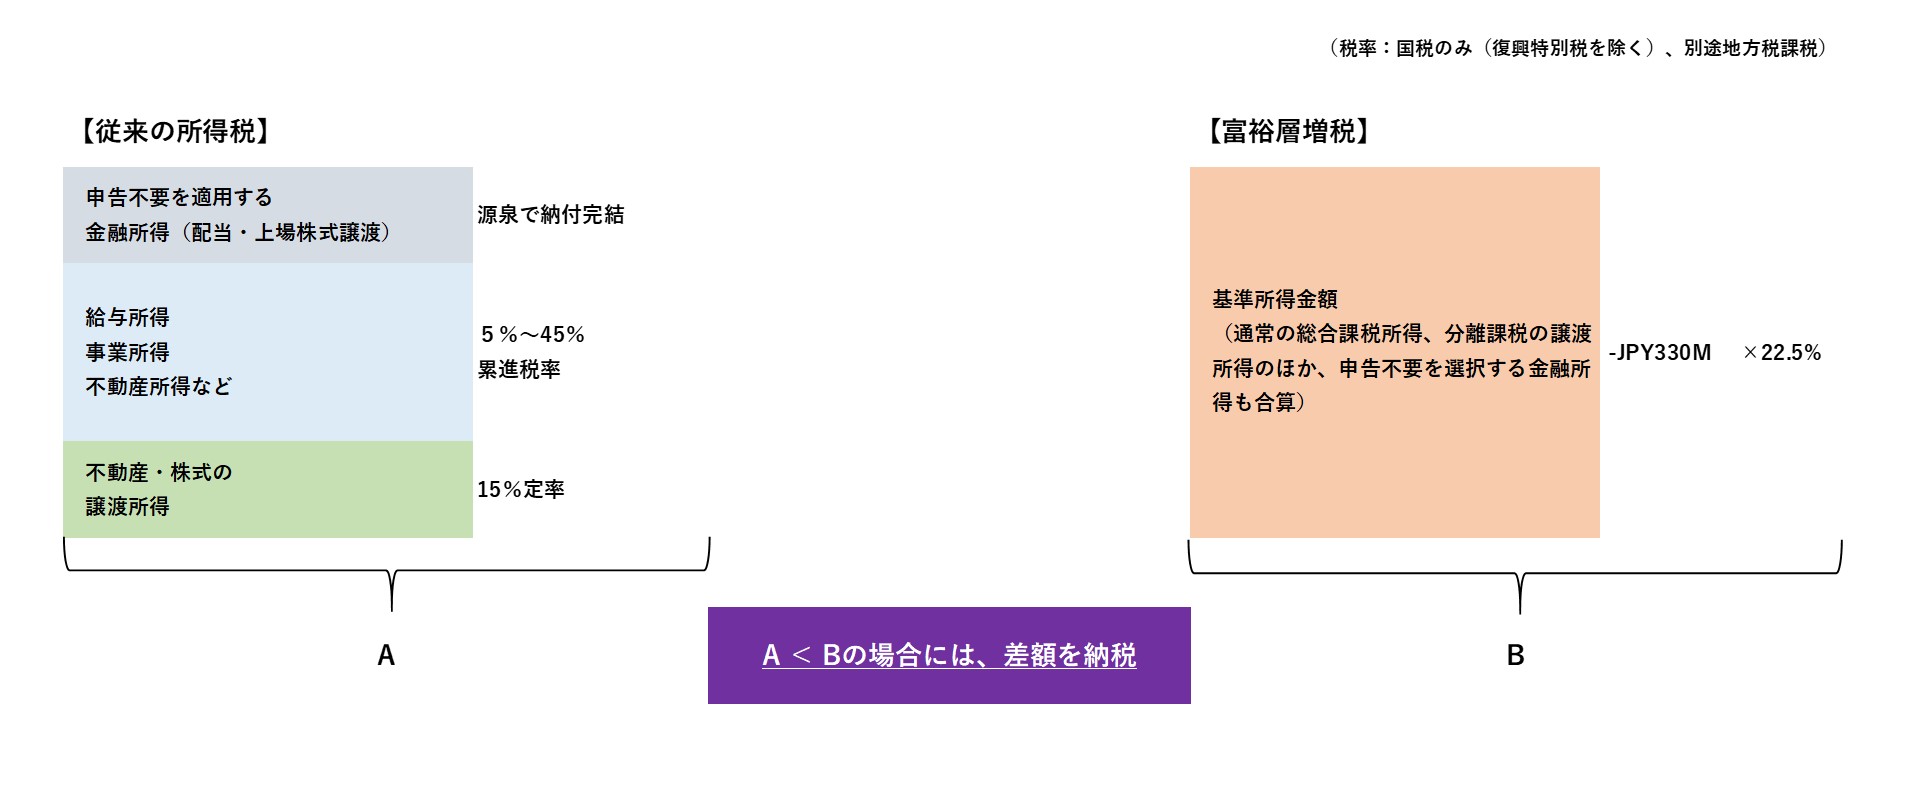
不動産や株式の売却を予定している人のほか、申告不要の金融所得が高額な富裕層も、この改正の影響をうけます。
例え、日本の居住者でない富裕層についても、日本に所在する不動産や、日本源泉の株式譲渡については、この増税の対象となります。
今後、企業売却を予定している企業オーナー・大口投資家、不動産を売却予定の個人、申告不要な金融所得を高額に保有する富裕層については、この増税の影響を理解して、対応の検討をお勧めします。
税務当局は、税務調査の重点調査項目として「富裕層」「国際」「無申告」への対応を掲げています。富裕層に対する税務調査が、年々強化されています。
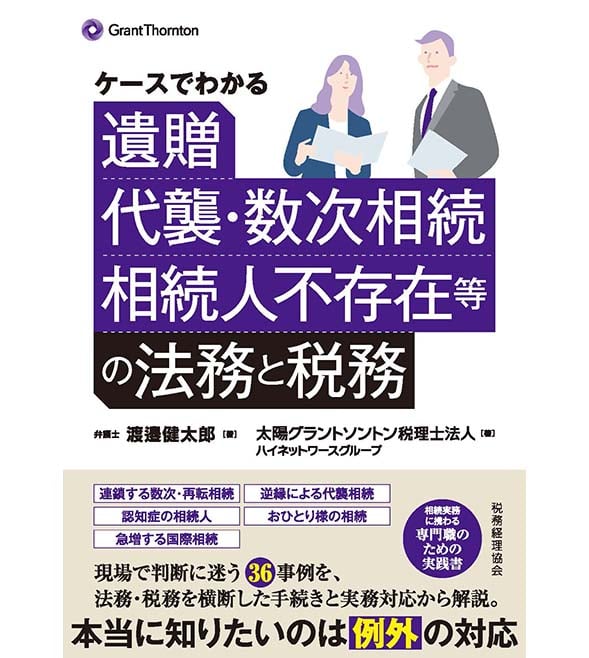
書籍『ケースでわかる 遺贈、代襲・数次相続、相続人不存在等の法務と税務』(弁護士・渡邉健太郎、太陽グラントソントン税理士法人ハイネットワースグループ著)が株式会社税務経理協会より発刊されます。ケース別で自分と似た悩みを見つけやすい。判断に迷う「イレギュラー」な36の相続事例を、法務・税務を横断して実務対応まで解説。
円安は個人が保有する資産の税務にも影響を与えています。例えば円安の影響でドルを保有している個人がドルをユーロに変更したときや、ドルで外国株を購入したときは円に戻さない場合であっても為替差益に注意が必要です。その他にも円安が個人の税務に与える様々な影響を整理し、その留意点をまとめます。
CRS等による各国税務当局間の情報交換が進むなか、海外資産に関する税務コンプライアンスの重要性が高まっています。本稿では、日系企業の進出が拡大するインドにおける海外資産の申告制度について、概要や対象資産、未申告時の罰則等を解説します。