グループ再編やM&Aにおいて、注意すべきリスクの一つが「間接譲渡課税」です。株式譲渡や組織再編成により移転の対象となる法人が一定の地域や条件に該当する場合、当該法人の所在地国外での株式譲渡であっても、株式譲渡益に対して譲渡された株式の発行法人が支配する法人の所在地国で課税となるケースがあります(間接譲渡課税)。本稿では、間接譲渡課税の仕組みと日本企業が多く進出するアジア圏において主に留意すべき国における制度概要について解説します。
Filter insights by:
Showing 16 of 237 content results
The FY2026 Tax Reform Outline (published Dec 12, 2025) introduces tighter documentation rules for intra-group transactions, affecting companies of all sizes. This measure specifically targets arbitrary pricing or lack of documentation for intra-group services (including IP transfers and loans), such as shared cost facilities.
国際ビジネスにおいては、明確なコミュニケーションと異文化理解に基づく信頼関係の構築が不可欠です。とりわけ移転価格税制の分野では、日本法人と国外関連会社との取引が検証対象となるため、移転価格コンプライアンスでは日本本社と海外子会社、あるいは海外本社と日本子会社との間での国境を越えた協力が必要です。本稿では、日本の税務調査において海外の企業グループメンバーが直面しやすい実務上の課題、日本の税務当局の特徴、ならびに本邦移転価格税制における近時の注目論点について解説します。
ニデックの牧野フライス製作所に対するTOBにおいて、証券会社の取締役が金融商品取引法違反容疑で逮捕されました。インサイダー取引規制に抵触するおそれは、身近なところに潜んでいます。本稿では規制の概要と注意点を整理します。
2025年12月に日本銀行は政策金利を0.75%程度に引き上げました。「金利のある世界」への環境変化を「財務リスク」ではなく、「ビジネスモデル変革の好機」と捉え直す経営の指針を紹介します。
グローバル・ミニマム課税のルールの一つである所得合算ルール(IIR)は、24年4月1日以後に開始する対象会計年度から適用され、日本では25年3月期が最初の適用になります。 本セミナーでは、グローバル・ミニマム課税への対応が不十分ではないかと不安を感じている企業様へ向けて、これから申告期限までにするべきことを短時間で把握できるよう解説します。
On 19 December 2025, Japan’s ruling coalition released the outline of the fiscal year 2026 (Reiwa 8) tax reform proposals. While the proposals introduce several individual amendments to corporate and international tax rules, collectively they reflect a broader recalibration of Japan’s tax policy - one that prioritizes strategic investment, domestic economic substance, and tighter alignment between incentives and measurable outcomes.The proposals reflect a clear policy shift toward targeted incentives that support capital formation, advanced technology development, and economic security, while simultaneously tightening eligibility criteria, reducing reliance on broad-based tax benefits, and strengthening compliance expectations. This article summarizes the key corporate and international tax measures based on publications issued by the Ministry of Finance.
今般、2025年11月18日付のOECDモデル租税条約のコメンタリーの改訂版が発表されました 。今回の改定においては、リモートワークに係る恒久的施設(PE)の明確化、天然資源の開発・採掘に係る活動から生ずる所得の課税方法についての代替規定の追加、条約解釈の一貫性確保、その他の改定が含まれています。本ニュースレターでは、恒久的施設に係る改定コメンタリーの中から、リモートワーク(ホームオフィス)を中心に紹介し、PE認定の新たな方向性を検討します。
2026年度の税制改正大綱が公表され、個人に関わる主な改正として高額所得者課税・相続税評価・暗号資産課税の見直しが示されました。本稿では、これらの改正内容を分かりやすく整理します。
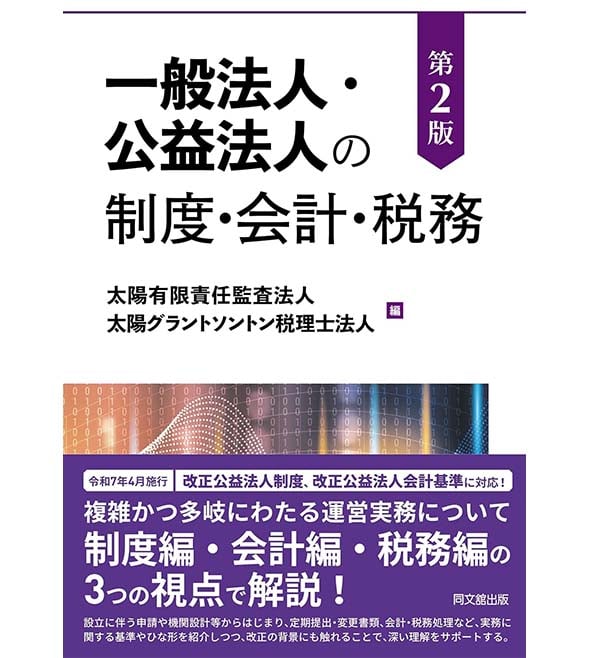
書籍『一般法人・公益法人の制度・会計・税務(第2版)』(太陽有限責任監査法人、太陽グラントソントン税理士法人 編)が、同文館出版株式会社より発刊されました。
A new Defense Special Corporate Tax has been introduced in Japan pursuant to tax reform legislation enacted on March 31, 2025. As a consequence of this legislative change, Japan’s statutory effective tax rate will be revised.
2020年4月1日以後開始事業年度から、連結納税制度はグループ通算制度へ移行しました。加入時期の特例が見直され、加入日を翌会計期間初日とすることが可能となり、加入を遅らせる期間は最大1年に延長されています。加入時期の特例を適用した場合、完全支配関係発生日と加入日が乖離するケースも生じ得ます。本稿では、制度変更に伴う取扱いの違いを踏まえ、実務上留意すべき事項を整理します。
2025年9月12日、リヒテンシュタイン財団を通じて外国法人の株式を保有するとみられる場合にCFC税制の適用を認めることとする判決が東京地裁にて出ました。こちらの判決については一般メディアでも報道されており 、外国の事業体を通じたタックスプランニングに対する影響が注目されるところです。
2026年度の税制改正大綱が公表され、法人に関わる税制について設備投資・研究開発・賃上げに関する制度の見直しが示されました。本稿では、法人に関連する主な改正内容を分かりやすく整理します。
2025年4月1日以降開始事業年度から新リース会計基準の早期適用が始まりました。税法も会計基準の早期適用開始に合わせて改正が行われています。リース税制の主な改正内容や会計基準との相違点、実務で特に注意したいポイントを解説します。