

Learn more about how our Private Client Consulting can help you
Contents
貸付用不動産に係る相続税評価通達(案)が公表されました。2027年1月1日以後に相続等により取得した財産について適用される予定です。
1. 有償で取得等した貸付用不動産(借家権の目的となっている家屋およびその敷地である土地等)
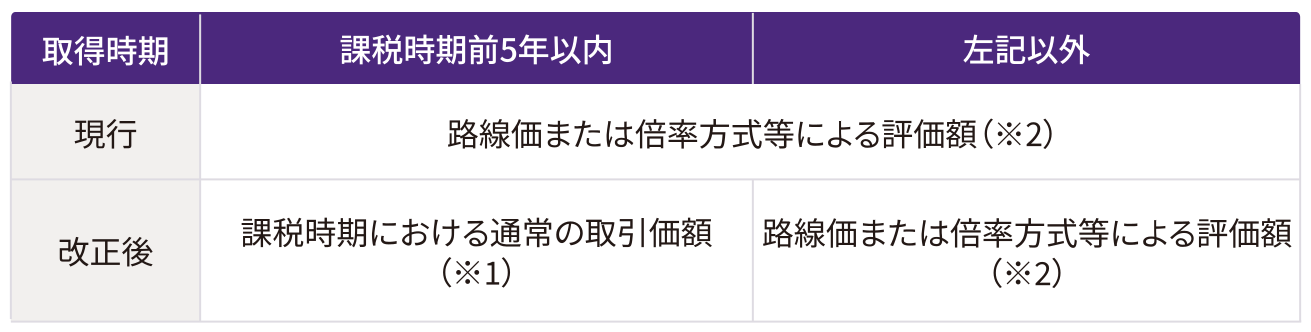
(※1)貸付用不動産に係る土地等・家屋等の取得価額が取得等の時における通常の取引価額に相当すると認められる場合、次の区分に応じそれぞれ計算した金額の80/100相当額により評価する
① 土地等:取得価額×地価変動率(PX:課税時期の属する年に係る評価基準額/PN:土地等の取得時の属する年に係る評価基準額)
② 家屋:取得価額-取得時から課税時期までの償却費
(※2)土地等:自用地評価額に貸家建付地の評価減をしたもの
家屋:固定資産税評価額に借家権の評価減をしたもの
2. 特定小口化商品(不動産取引から生ずる収益の分配権等、土地等・家屋等の管理・処分を目的とする信託受益権)の目的となっている貸付用不動産
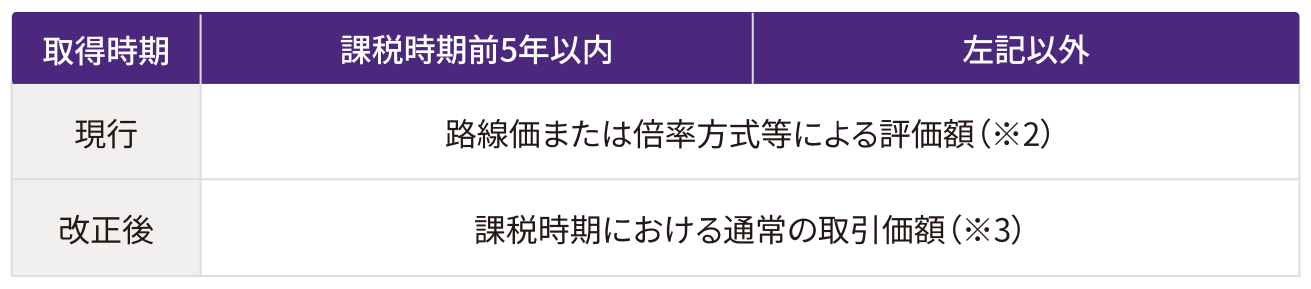
(※3)特定小口化商品の元本等相当額が適正な価格情報に基づくと認められる場合、次の①~③のうち最も低い金額により評価する
① P1:元本等相当額×90/100(特例計算あり)
② P2:課税時期における貸付用不動産の精通者意見価額(事業者が有する適正な価格情報を含む)
③ P3:課税時期前1年以内に実施された貸付用不動産の鑑定評価額×95/100
お見逃しなく!
- 非上場会社株式の純資産価額を評価するうえで、上記1.の適用はありませんが2.は適用されます。
- 課税時期前5年以内に取得した貸付用の居住マンションについては現在「マンション通達」により評価することになっていますが、2027年1月1日以後は本通達により評価することになります。
Service
Subscribe to receive our publications
If you are interested in receiving our latest insights, You can sign up to our mailing list.